
Эксперт по рынку недвижимости представил анализ ситуации на складе Москвы за второй квартал 2025 года. Картина складывается как после урагана: несмотря на официальное сохранение показателей, определённые трещины уже прослеживаются.
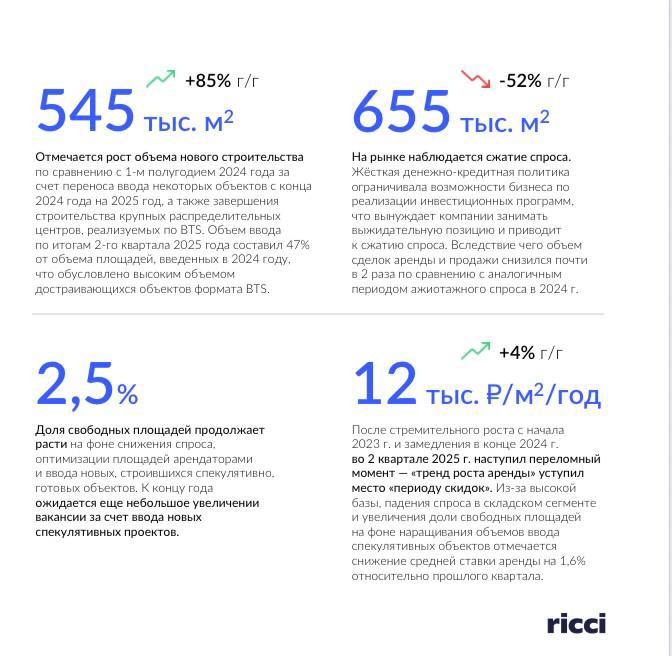
Арендные ставки снижаются: рост прекратился, и сейчас наблюдается снижение на 1,6% по сравнению с предыдущим кварталом. Старые склады, построенные до 2019 года, теряют свою стоимость и нуждаются в снижении цен до 15%. Даже новые объекты, финансируемые кредитами, больше не могут держать высокую премиальную цену и вынуждены предлагать скидки, чтобы избежать пустых складских помещений.
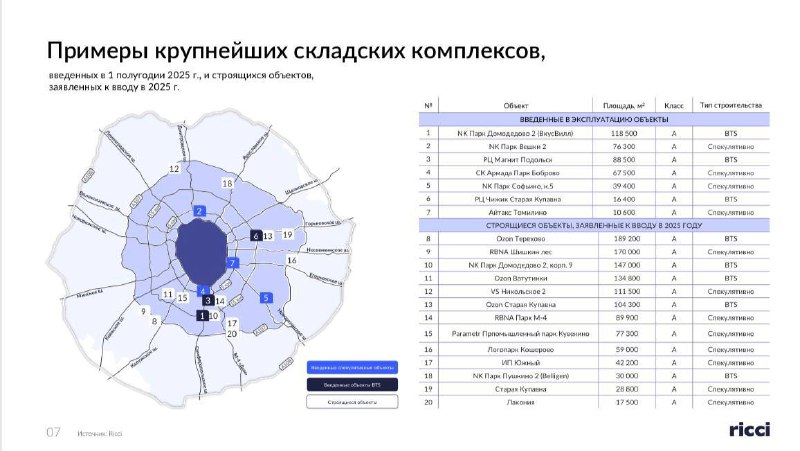
Массовый ввод новых объектов: за квартал было введено 545 тысяч квадратных метров новых складских площадей — почти половина результатов прошлого года. Основная причина — перенос сроков ввода с конца 2024 года и завершение большого количества проектов по модели Build-to-Suit. К концу текущего года ожидается рекорд — 2,6 миллиона квадратных метров новых складских площадей, из которых почти половина — спекулятивные строения, построенные в надежде, что найдутся покупатели или арендаторы.
Снизился спрос: арендаторы и покупатели предпочитают ждать, что рынок рухнет, и совершают значительно меньше сделок — примерно в два раза меньше по сравнению с пиком 2024 года. Сделки в формате Build-to-Suit практически исчезли: их доля сократилась с 52% до 7%. Девелоперы испытывают сложности с дорогим финансированием, а покупатели — с желанием приобретать по текущим ценам.
Вакансии растут: уровень свободных площадей достиг 2,5%. Пока это считается терпимо, однако рынок накапливает невостребованные объекты, особенно крупные блоки по 20 тысяч квадратных метров и более — таких уже полдюжины, в то время как ранее их было единицы.
Коммерческие условия ухудшаются: средняя ставка аренды составляет около 12 000 рублей за квадратный метр в год. Несмотря на это, арендодатели идут на уступки — зачастую от 5 до 10%, а в слабых локациях и до 15%. Разрыв между старыми и новыми, более дорогими складами становится более заметным, особенно когда новые склады начинают работать в районе убыточности.
Инвестиционная активность понизилась: уровень капитализации держится примерно на 13,5%, однако это в основном инерция. Снижение арендных ставок и слабый спрос начинают негативно сказываться на доходности. Даже инвестирование в объекты с целью дальнейшей сдачи в аренду становится рискованной стратегией.
Рынок складской недвижимости Московского региона застопорился: строительные темпы — как при спаде, спрос — при рецессии. Арендаторы ведут себя вызывающе, девелоперы — нервно, инвесторы — осторожно. Образуется дефицит динамики, и ближайшее время, скорее всего, не принесет изменений.
Источник: @nedvizha