
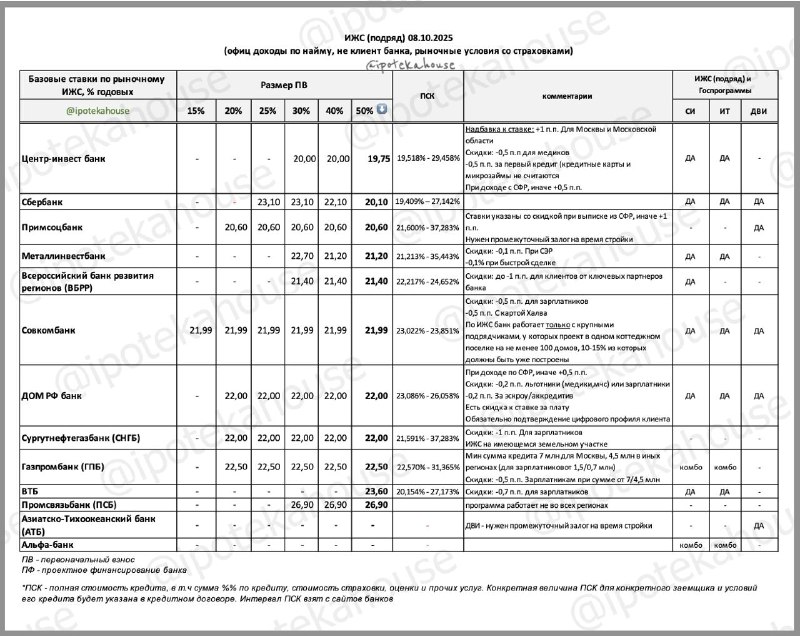
Для тех, кто планирует строительство собственного жилья на территории ИЖС, существует два варианта получения кредита:
Первый вариант: заключить договор подряда с подрядчиком. Такие застройки осуществляются на собственной земле или на приобретенной у застройщика участке. В рамках государственных программ обязательно используют эскроу-счета.
Второй вариант: строительство своими руками, так называемый хозяйственный способ. В этом случае кредит обычно выдаётся траншами за выполнение определённых этапов с предоставлением отчётов о проделанной работе. Однако немногие банки сейчас работают с этим методом в рамках рыночных программ, а иногда требуют предоставления поручителей или дополнительного залога, особенно если стоимость земли недостаточна.
Важно помнить: после 23 декабря 2023 года поручители начинают терять право участия в государственных ипотечных программах, даже если они выступали лишь на время строительства. Аналогичные ограничения существуют по другим программам: при использовании ИТ-ипотеки и ДВИ правила действуют с начала их запуска, и после указанной даты — для всех государственных программ.
К банкам также предъявляются свои требования к земле и строящемуся дому, поэтому рекомендуется уточнять эти параметры в конкретного кредитора.
Для ознакомления с тем, какие банки предоставляют кредиты на ИЖС и по каким программам, можно ознакомиться с прилагаемой схемой. Также существует инструкция по получению средств для строительства дома.
Если вы обнаружили неточности или есть вопросы, можно связаться с автором или организацией, предоставляющей данную информацию.
Источник: @ipotekahouse