
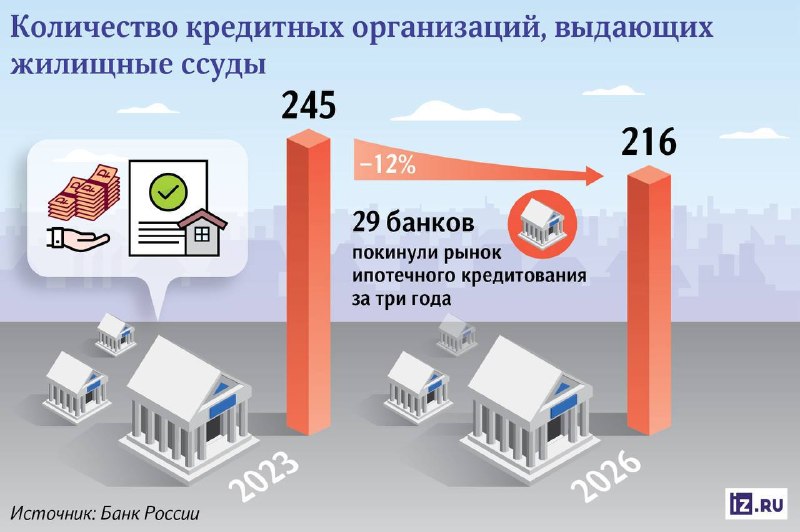
Ипотечный рынок переживает сжатие: число банков, выдающих кредиты на жилье, за три года снизилось с 249 до 216 (на 13,2%). Согласно данным ЦБ, с рынка ушли 33 кредитные организации, отказавшиеся от менее выгодной модели бизнеса.
Ключевые причины — высокая стоимость фондирования, жесткие требования регулятора и рост рыночных ставок. В итоге классическую ипотеку могут себе позволить лишь около 7% потенциальных покупателей, а ставки нередко приближаются к 19% годовых и выше.
Льготные программы тоже меняются: доля выдач по ним в августе 2026 года составила 56% против более 80% годом ранее. С октября компенсации банкам пересчитывают по формуле «ключевая ставка + 2 п.п.» вместо прежних 3 п.п., что снижает доходность кредиторов.
Концентрация усиливается: по оценкам аналитиков, десять крупнейших банков контролируют 90–95% новых ипотечных выдач. Мелким игрокам сложнее привлекать средства на конкурентных условиях, а дополнительное давление создают резервы из-за просрочки.
Для заемщиков условия могут ужесточиться: банки способны повышать требования к доходам, первоначальному взносу и документам. При этом сокращение конкуренции не обязательно приведет к росту ставок, однако крупные кредиторы получают больше возможностей диктовать правила и привязывать выгодный процент к покупке дополнительных продуктов.
Ближайшие прогнозы неутешительны: к концу 2027 года число ипотечных банков может сократиться примерно до 200. Стимулировать рынок способно снижение ключевой ставки и сохранение господдержки, но выбор для покупателей, вероятно, будет сужаться.
Источник: @nedvizha