
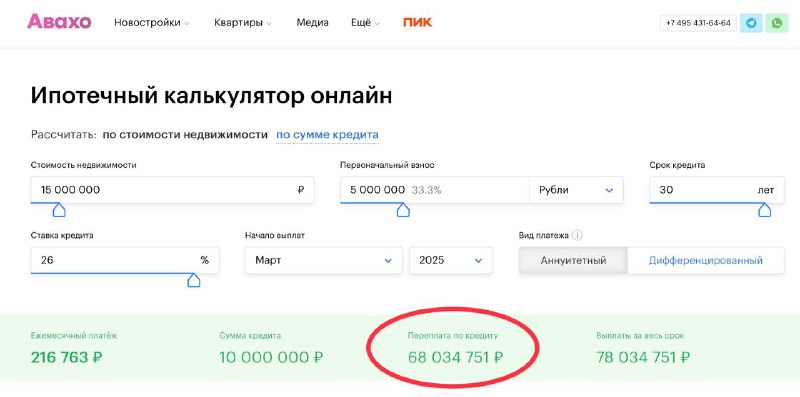
Несколько месяцев назад у нас возникла ситуация, которая заставила нас задуматься о корректности ипотечных калькуляторов. Клиент обратился с вопросом о размере переплаты по ипотеке при использовании рыночной ставки в 26% на квартиру стоимостью 15 миллионов рублей. Первоначальный взнос составил 5 миллионов рублей, а срок кредита — 30 лет.
Наши специалисты решили проверить рассчитанные показатели, воспользовавшись собственным ипотечным калькулятором. В результате возникло ощущение, что что-то не так: переплата оказалась столь огромной, что чувство халатности со стороны разработчиков возникло — кажется, калькулятор сломался.
Однако, перед тем как обвинять программный софт, мы решили сравнить данные с сайтом крупного банка. Там, к сожалению, не отображается информация о переплате, что усложняет задачу. Дальше мы проверили сервис Банки.ру, и там обнаружили, что калькулятор тоже дает такой же результат: переплата в размере 68 миллионов рублей при ставке в 26% на 30 лет.
Это означает, что высокая ставка столь же тяжелый удар по финансам, как и кажется. При этом, возможно, квартира за 30 лет подорожает не более чем до 80-90 миллионов рублей, что гораздо меньшая цифра по сравнению с переплатой.
Итак, главный вывод — стоит планировать финансирование, учитывая реальные особенности и высокий риск, ведь высокие процентные ставки создают очень большие переплаты. И самое важное — пока есть возможность, лучше заводить детей и оформлять ипотеку по программам поддержки семей.
Источник: @avahoru