
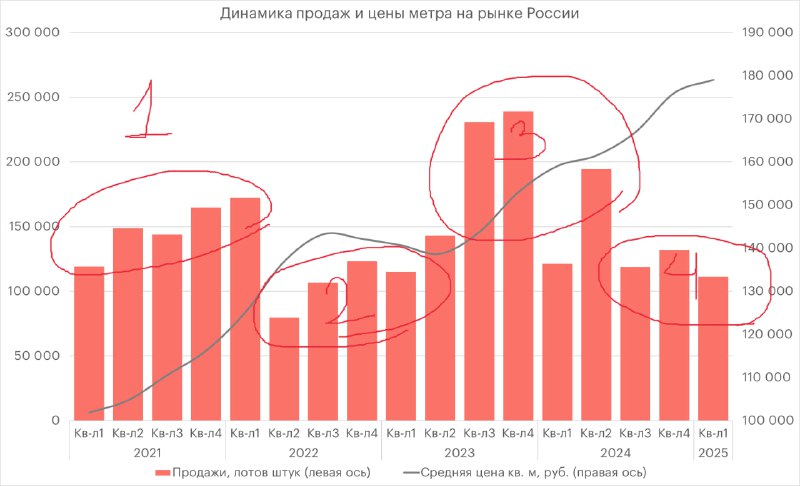
Рассмотрим изменения цен и темпы реализации на рынке недвижимости Святой Руси по кварталам, где можно выделить несколько ключевых этапов за последние пять лет.
1. Начальный этап — это удачный 2021 год, когда рынок выглядел благоприятно. Замечалась традиционная сезонная активность — рост продаж от первого квартала к последнему. Девелоперы занимались разными видами деятельности, не акцентируя внимание на строительных процессах. Некоторые активно приобретали земельные участки, другие пытались на себя взять функции айти-компаний, третьи развивали бизнес, покупая проектные организации и архитекторов. У каждого было свое видение, как преуспеть в 2021 году. Продажи увеличивались от квартала к кварталу, достигнув пика в первом квартале 2022 года, а цены поднялись на 22% за год, завершив этот этап.
2. Второй этап — это период охлаждения. Во втором квартале 2022 года наблюдалось резкое снижение продаж почти вдвое. При этом уже тогда стало понятно, что разница между ценами на недвижимость и реальным спросом стала значительной — несмотря на падение, цены выросли на 10%. Удивительно, но девелоперы быстро преодолели шок от снижения. Некоторые компании активно развивали свои проекты, а другие продолжали строить амбициозные планы, используя субсидии и нестандартные ипотечные ставки. Реальная цена, тем не менее, изменялась в сторону снижения и установилась на уровне 140 тыс. руб./кв. м.
3. Третий этап — это две волны. Первая волна характеризуется высокими продажами в 2023 году, вызванными изменением кредитных требований от Центрального банка. Вторая волна связана с окончанием программы льготной ипотеки. В начале 2023 года началась реформа ипотечной программы, которая, по всей видимости, требует дополнительной оценки. Подозреваю, что льготные условия подорвали активность девелоперов, которые начали сосредотачиваться не на продаже, а на оформлении сделок.
4. Четвертый этап — рынок стремится найти баланс с продажами на уровне 120 тыс. квартир за квартал, при этом цена растет на 3-4% каждый квартал. В 2022 году спасением стало субсидирование ипотеки, а в 2024 году в игру вступила «рассрочка». Однако стало очевидно, что с таким вариантом ни одна финансовая модель не может быть успешной, и в первом квартале 2025 года этот механизм будет свернут.
Вероятность снижения продаж до уровня 2022 года — 80 тыс. квартир выглядит низкой. Минимально ожидается 90–100 тыс. единиц. Хотя всегда есть возможность изменений в политике, например, введение новой ипотеки может привести к росту до 130–140 тыс. единиц. Однако важно понимать, что показатели по 200 тыс. единиц не будут достигнуты при любых обстоятельствах — это связано с ажиотажным спросом, вызванным ожиданиями изменений в кредитных условиях. Цены будут продолжать увеличиваться на 3–4% каждый квартал, что соответствует реальной инфляции.
Источник: @propertyinsider