
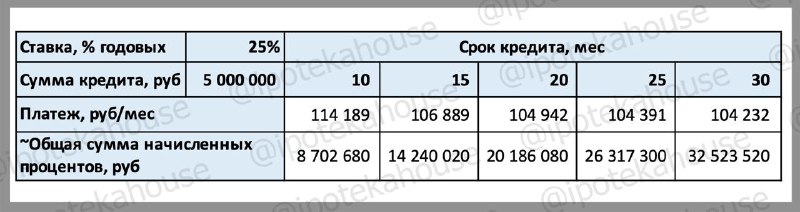
При оформлении ипотечного займа важно учитывать несколько ключевых факторов, связанных с длительностью кредита.
Общая тенденция показывает, что средний срок ипотечных кредитов постепенно увеличивается. Хотя многие заемщики предпочитают досрочно погашать кредиты, большинство из них оформляют займы на более длительные периоды, и не все успевают вернуть их досрочно.
Особое внимание стоит обратить на ряд особенностей. Во-первых, размер платежа по кредиту в значительной мере зависит от отношения платежа к уровню дохода заемщика. Чем длиннее срок займа, тем ниже ежемесячный платеж. Это объясняется желанием снизить ежемесячную нагрузку и компенсировать рост цен на недвижимость.
Однако у этого есть обратная сторона. Чем больше срок кредита, тем больше в общей сумме придется выплатить процентов, что увеличивает плановую переплату. Проведение досрочного погашения помогает снизить эти расходы.
Важно также учитывать, что при сроке кредита свыше 20 лет влияние на размер платежа становится менее заметным, особенно при повышенных ставках. В то же время, увеличение срока повышает общую сумму выплат по процентам.
Зависимость платежа от срока также зависит от уровня процентной ставки. Чем она выше — более 10% — тем меньшие изменения в размере платежей при увеличении срока. В начале кредита платежи в основном идут в погашение процентов, а не основного долга. При длительных сроках и высокой ставке это означает, что первые годы большая часть платежей уходит банку в виде процентов, а досрочное погашение в этот период менее выгодно, поскольку большая часть платежей уже направлена на проценты, а основной долг еще не уменьшился значительно.
Вывод: при выборе условий кредита важно учитывать все параметры — отношение платежа к доходу, сумму переплаты, возможность досрочного погашения и уровень процентных ставок. Это помогает подобрать оптимальный вариант по размеру ежемесячных выплат и общим затратам на кредит.
Дополнительные данные и расчеты можно найти на специализированных ресурсах или в приложениях, посвященных ипотеке.
Источник: @ipotekahouse