
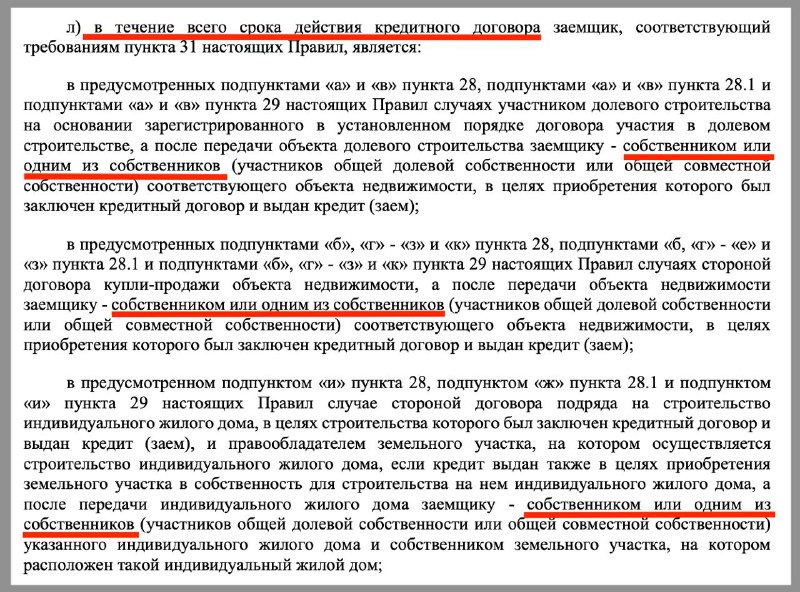
В рамках программы семейной ипотеки нынешние нормы позволяют привлечь в качестве соучастников (созаемщиков и созалогодателей) сторонних лиц, обладающих правом на участие по программе — так называемых доноров. Обычно такими лицами выступают родственники, у которых есть ребенок, соответствующий требованиям. Однако важно понимать возможные недостатки и нюансы этого варианта.
Для основного заемщика при участии донора необходимо выделить в собственности долю, как правило, не менее 6 квадратных метров. В дальнейшем донор не сможет передать или подарить эту долю без полного погашения ипотеки. После завершения выплат нужно будет договориться о возврате доли, что может стать юридической сложностью, так как предварительные соглашения трудно оформить юридически. Также потребуется согласие супруга донора, если доля оформлена в совместной собственности.
Следует учитывать, что полное погашение займа может растянуться на десятилетия, и возможны ситуации, когда наследники донора не захотят передавать свою долю. В таком случае решение может потребовать судебных разбирательств. Для донора участие в ипотеке означает, что он потеряет право на получение льготных кредитов в будущем, ведь у него будет обременение в виде доли в жилье. Кроме того, в течение срока ипотеки донор обязан будет платить налог на имущество за свою долю.
Также наличие доли в собственности ограничит участие донора в государственных программах и получения социальных выплат. Важно помнить, что донор и основной заемщик юридически несут совместную ответственность по кредиту, что повышает риск для обеих сторон.
Несмотря на возможные сложности, некоторые банки допускают использование таких схем, предпочитая привлекать родственников с фиксированным доходом. В любом случае, перед участием необходимо тщательно взвесить все риски и нюансы.
Выбор участия донора в семейной ипотеке остается индивидуальным решением, основанным на конкретных обстоятельствах.
Источник: @ipotekahouse