
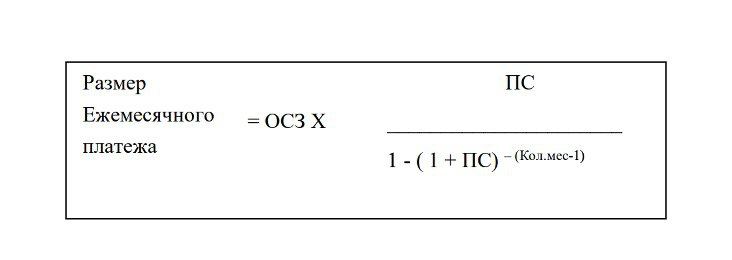
Аннуитет — это схема погашения кредита, при которой заемщик осуществляет равные платежи через одинаковые промежутки времени. В эти платежи входит как оплата процентов, так и частичное погашение основной суммы долга.
Размер аннуитетного платежа определяет несколько факторов: сумма кредита, процентная ставка и срок кредитования. Обычно расчет производится по формуле, которая указывается в договоре займа. В этой формуле: ОСЗ — текущий остаток долга на момент платежа, ПС — месяцовая процентная ставка, которая равна 1/12 от годовой ставки, а СРОК — срок погашения в месяцах.
Платеж фиксируется при заключении договора и остается неизменным на весь период кредитования, за исключением случаев изменения условий договора, таких как снижение процентной ставки или частичное досрочное погашение.
При досрочном погашении или изменении ставки платеж пересчитывается исходя из оставшегося долга, срока и актуальной ставки. В таких ситуациях фиксированный платеж может меняться, и рассчитывается заново.
Для более глубокого понимания нюансов аннуитета есть специализированные калькуляторы и статьи, объясняющие разницу между аннуитетными и дифференцированными платежами, а также преимущества каждого варианта.
Источник: @ipotekahouse