
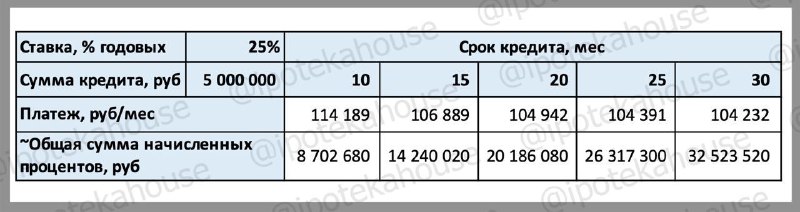
В современной практике уровень средних сроков ипотечных займов постепенно увеличивается. Несмотря на тенденцию к досрочному погашению долгов, большинство заемщиков оформляют кредиты на продолжительные периоды, и не все успевают или желают их погасить досрочно.
Обратим внимание на несколько важных аспектов:
Первое: при рассмотрении заявки на кредит и определении его суммы, ключевым фактором является соотношение ежемесячных платежей к доходам заемщика. Чем дольше срок кредита, тем меньше ежемесячный платеж. Поэтому увеличение срока нередко связано с желанием уменьшить ежемесячную нагрузку и компенсировать рост стоимости жилья.
Второе: однако, увеличение срока ведет к росту общей суммы переплаты по процентам. Досрочное погашение помогает снизить эти издержки.
Третье: при сроке кредита свыше 20 лет эффект на размер ежемесячных платежей становится менее заметным, особенно при высоких процентных ставках. В то же время, общие затраты на проценты значительно возрастут.
Четвертое: зависимость платежей от срока также зависит от величины ставки: при ставках выше 10% увеличение срока незначительно снижает ежемесячный платеж, что особенно выражено при длительных сроках.
Пятое: чем длиннее срок, тем больше общая сумма процентов, оплачиваемых по кредиту. В начале периода вы в основном выплачиваете проценты, а основной долг погашаете позже. При высоких ставках и длительных сроках выгодность досрочного погашения уменьшается из-за того, что значительная часть выплат приходится на проценты, а погашение основного долга сказывается минимально в первые годы.
Вывод: при выборе условий кредита необходимо учитывать все параметры — размер ежемесячных платежей, сумму переплаты и возможности для досрочного погашения. Важно подбирать оптимальные условия, соответствующие вашим финансовым возможностям.
Для иллюстрации приведены конкретные цифры.
Узнать больше и получить консультацию можно у специалистов по ипотеке.
Источник: @ipotekahouse