
В статье рассматриваются причины роста цен на новостройки в Москве на фоне дорогостоящей ипотеки и выясняется, кто именно приобретает недвижимость.
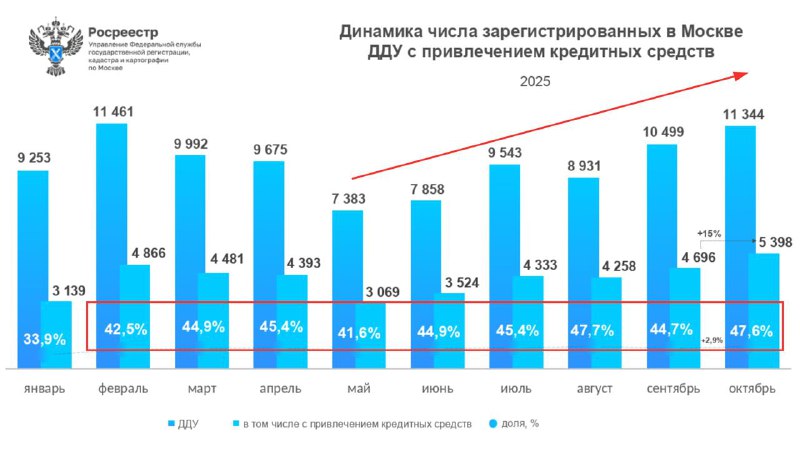
По данным Росреестра, сделки по покупке новых квартир в Москве показывают, что менее половины покупателей используют ипотечные кредиты. Основная часть сделок совершается за наличные средства — либо в полном объеме, либо в рассрочку.
Откуда у покупателей эти деньги? В основном из депозитов, которых в стране накопилось свыше 62 трлн рублей, а также за счет продажи старых квартир. Средний вклад составляет около 425 тысяч рублей, однако для многих это лишь усредненная статистика, и у людей зачастую есть несколько вкладов. Также при продаже недвижимости на вторичном рынке они могут покрыть недостающую сумму для покупки или внести первоначальный взнос.
Люди, располагающие крупной суммой, в основном вкладывают деньги в московскую недвижимость. Для тех, у кого средств меньше, это зачастую стартовый взнос по ипотеке.
Что касается ипотечных кредитов, то 68% всех выдач приходится на семьи. Согласно планам, с 2026 года ставки для семей с одним ребенком планируют повысить с 6% до 10–12%. Уже с 1 февраля вводятся ограничения для ипотечных кредитов, оформляемых супругами, — двух кредитов на семью больше нельзя будет брать.
Желая избежать изменений, семьи активно покупают новостройки, даже не желая полностью погружаться в ипотеку. В Москве, например, лимит по сумме семейных ипотечных кредитов — 12 миллионов рублей, что позволяет купить квартиру стоимостью до 15 миллионов рублей, имея на руках лишь 3 миллиона, а остальное — оформить как семейный заем под 6% и платит примерно 70 тысяч рублей в месяц. Для среднестатистической московской зарплаты это кажется посильным вариантом, а условия кредита могут корректироваться в зависимости от стоимости жилья, срока и первоначального взноса.
При росте цен такая стратегия может оказаться рискованной, так как с наступлением следующего года платежи могут увеличиться. Те, у кого есть только 3 миллиона рублей и которым нужна квартира для проживания, рассматривают такой способ приобретения.
Что касается ставок по рыночной ипотеке, то снижение ставок способствует развитию субсидированных программ от застройщиков, предусматривающих очень низкие проценты, например, 3,5% или 5%. Те, у кого нет семейного кредита, могут пользоваться этими предложениями, чтобы платить небольшие платежи в течение нескольких лет, а затем рефинансировать или продавать недвижимость.
Из-за существующих рыночных условий есть также отложенный спрос: люди ждут, копят деньги и продают вторичное жилье, а сезонность и психологические факторы (ожидание роста цен и опасения обесценивания вкладов) увеличивают активность на рынке.
Застройщики в подобных условиях видят растущий спрос и снижение предложения, что позволяет им повышать цены. Этот рост обусловлен временным ажиотажем среди семейных ипотечных заемщиков, спешащих купить недвижимость перед возможным изменением условий кредитования.
Источник: @chtogderealty