
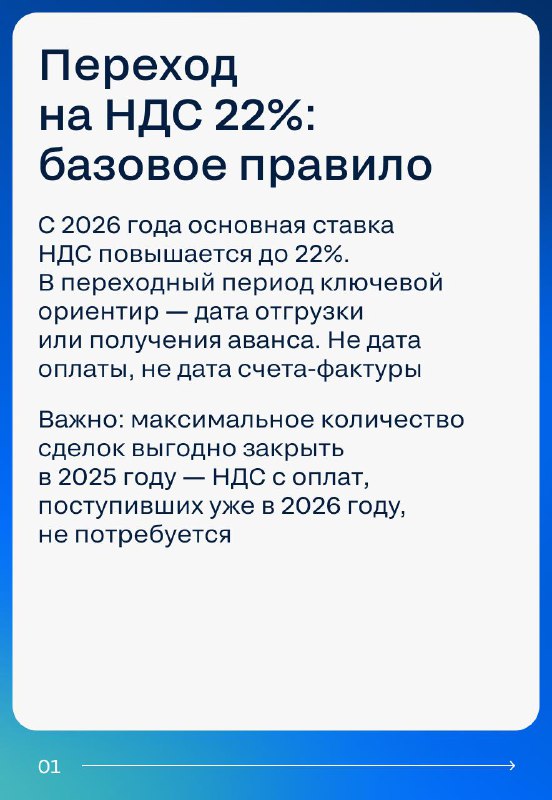
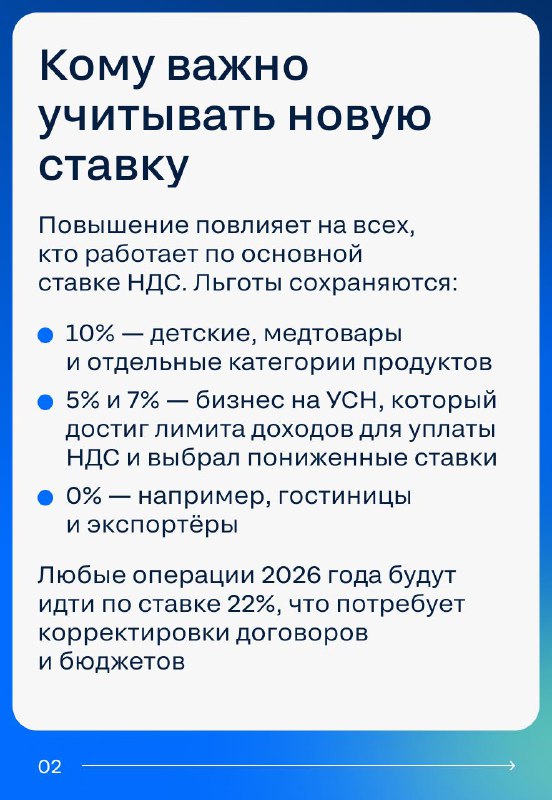
С 2026 года налоговая ставка НДС повысится до 22%, что уже влияет на сделки, авансовые платежи и договорные отношения в сфере недвижимости. Экспертам важно заранее ознакомиться с изменениями в расчетах, определить оптимальные сроки завершения сделок в 2025 году и правильно оформить документацию.
Наиболее значительные риски во время переходного периода связаны с изменениями в налоговой ставке. К их числу относятся:
- Ошибки с датами отгрузок и авансовых платежей;
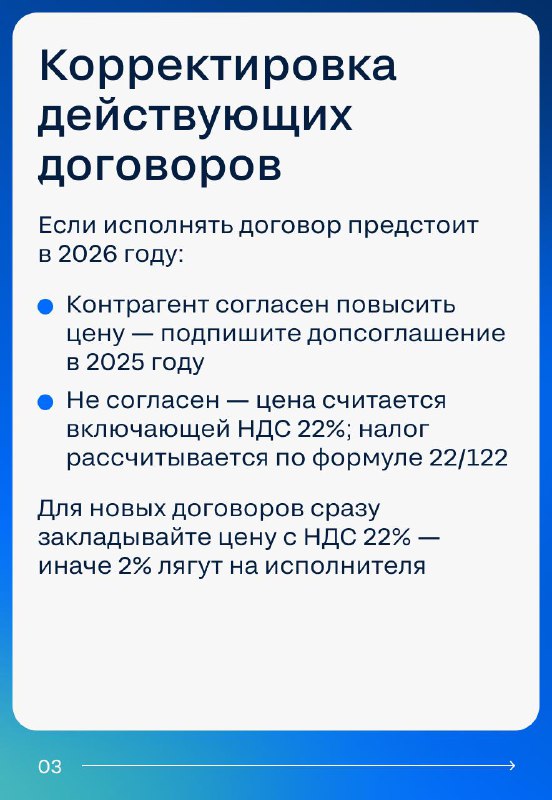
- Необходимость корректировки условий действующих контрактов;
- Несогласие партнеров с повышением цен;
- Ошибки при определении налоговых вычетов входного НДС;
- Проблемы с авансовыми платежами;
- Уменьшение прибыли из-за добавленных 2% налога.
Для профессионалов рынка недвижимости важно учитывать эти нюансы для минимизации рисков и правильного оформления документов в условиях изменения налоговой политики.
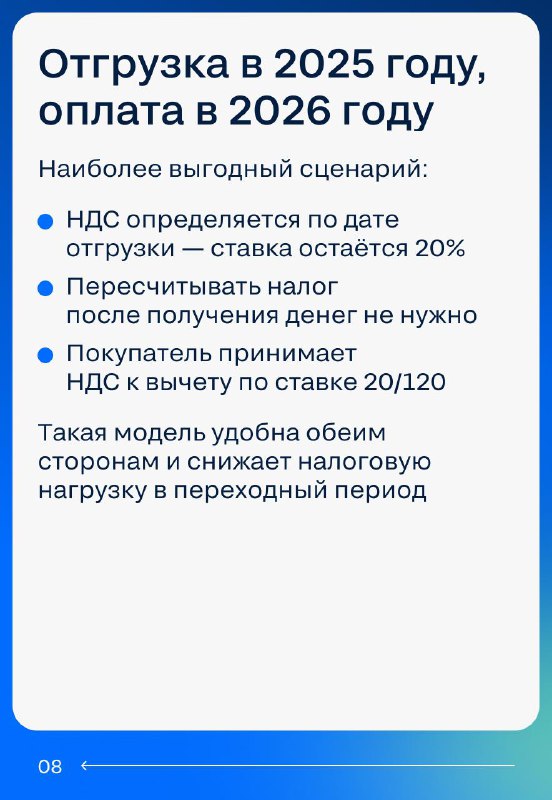
Источник: @cian_realtor