
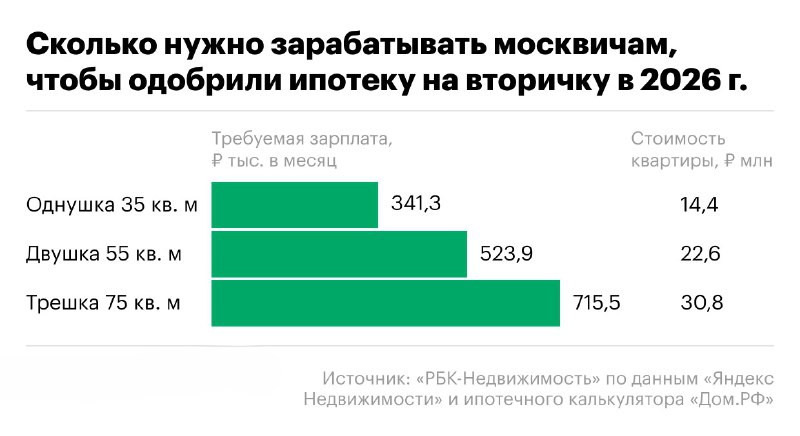
Для приобретения однокомнатной квартиры в столице потребуется заработок, превышающий средний доход москвича в 2,3 раза, а для трёхкомнатной — почти в 5 раз. Средний гражданин Москвы после уплаты налогов зарабатывает около 149 тысяч рублей в месяц, однако подобного дохода недостаточно для полноценных ипотечных сделок из-за высокой стоимости жилья и текущих ипотечных ставок, превышающих 20%.
Аналитика показывает, что для оформления ипотеки на вторичное жильё в Москве необходим доход:
- Однушка (средняя цена 14,4 миллиона рублей): требуется более 340 тысяч рублей в месяц, что почти в 2,3 раза превышает средний доход.
- Двушка (22,6 миллиона рублей): более 500 тысяч рублей — в 3,5 раза выше среднего дохода.
- Трёшка (30,8 миллиона рублей): свыше 700 тысяч рублей, что почти в 5 раз превышает средний заработок.
При таком уровне дохода банк сможет одобрить ипотечный кредит в размере около 5,2 миллиона рублей на 20 лет. Для покупки жилья потребуется накопить:
- 9,2 миллиона рублей (64% стоимости) для однушки, что потребует около 5 лет и 2 месяцев откладывания всей зарплаты.
- 17,4 миллиона (77%) для двушки — почти 9 лет и 10 месяцев.
- 25,6 миллиона (84%) для трёшки — примерно 14 лет и 4 месяца.
Таким образом, чтобы приобрести трёхкомнатное жильё в Москве в 2026 году по ипотеке, потребуется зарабатывать свыше 716 тысяч рублей в месяц. Также выяснено, что для получения ипотечного кредита на двушку в среднем по мегаполисам необходим доход около 190 тысяч рублей в месяц. Аналитики делают вывод, что текущая ситуация делает рыночную ипотеку недоступной для 83% россиян, и даже снижение ключевой ставки до 12% не изменит картину.
Источник: @bazaestate