
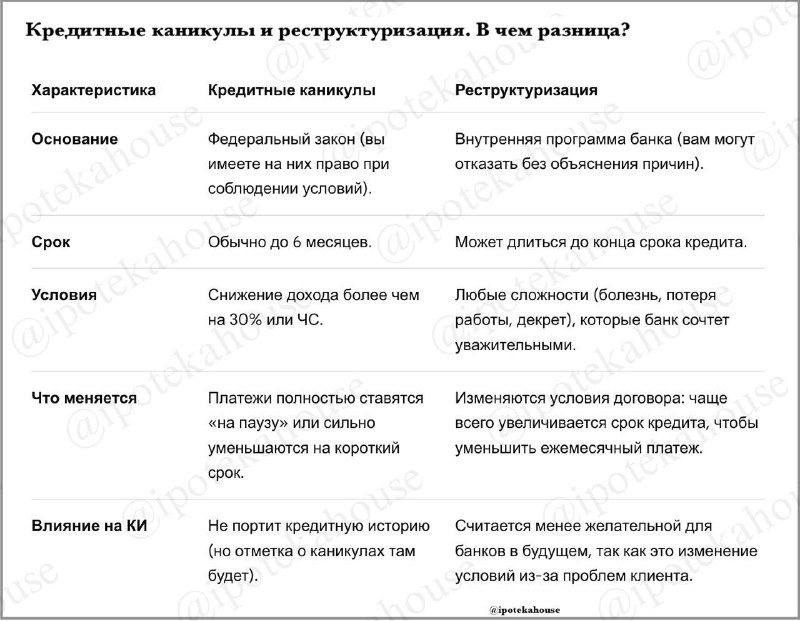
Кредитные каникулы и реструктуризация помогают пережить временные финансовые трудности, но устроены по-разному: каникулы предоставляются по закону, а реструктуризация — по решению банка.
В чем сходство
1) Это не безвозмездная помощь. Во время «паузы» проценты продолжают начисляться, поэтому переплата по кредиту обычно увеличивается.
2) Понадобятся подтверждающие документы. Как правило, нужно предоставить справки, которые показывают снижение дохода или ухудшение финансового положения (например, 2-НДФЛ, выписки и больничные).
3) Цели одинаковые: уменьшить риск штрафов и пеней, а также защитить залог от возможного взыскания.
В чем отличия
1) Обязательность. Каникулы банк должен предоставить при соблюдении условий закона (например, падение дохода более чем на 30%). Реструктуризация — это право банка, и он может отказать.
2) Срок. Каникулы действуют максимум до 6 месяцев. Реструктуризация нередко меняет график на весь оставшийся срок кредита.
3) Как меняются платежи. При каникулах платежи обычно просто прекращаются или снижаются на время, а затем возвращаются к прежнему графику. При реструктуризации чаще увеличивают срок, чтобы уменьшить ежемесячный платеж в дальнейшем.
4) Лимиты. Для кредитных каникул по закону предусмотрены более жесткие ограничения по сумме. Для реструктуризации таких строгих рамок может не быть.
5) Влияние на кредитную историю. Каникулы относятся к законной мере и, как правило, не ухудшают рейтинг так резко, хотя отметка будет. Реструктуризация нередко воспринимается как сигнал повышенного риска.
Что выбрать
Если проблемы носят кратковременный характер и укладываются в условия каникул, логичнее оформить их. Если ситуация затянулась или вы не подходите под требования каникул, пробуйте договориться с банком о реструктуризации, учитывая, что решение может быть отрицательным.
Источник: @ipotekahouse