
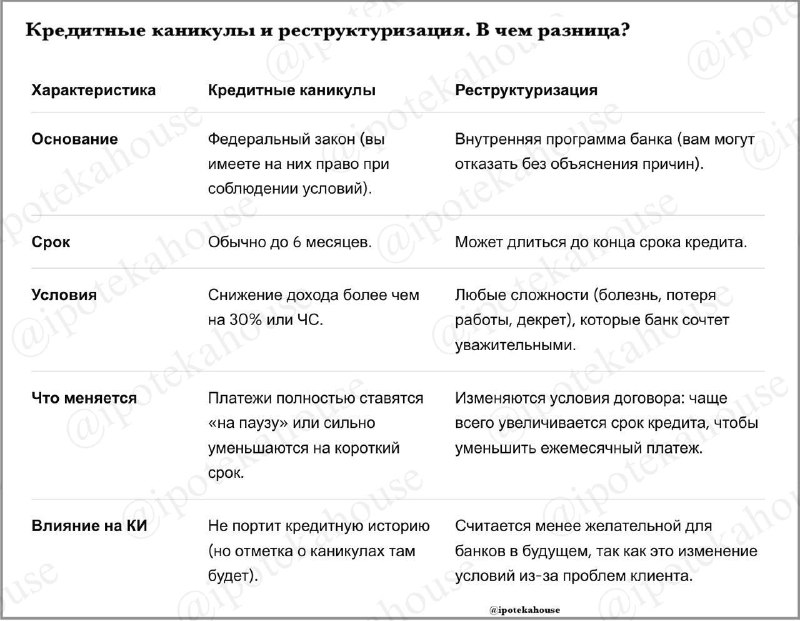
Кредитные каникулы и реструктуризация помогают пережить временные финансовые трудности, но устроены по‑разному: каникулы — это предусмотренное законом право заемщика, а реструктуризация — решение банка.
Что общего
• Это не безвозмездно. Проценты продолжают начисляться и в период “отдыха”, поэтому переплата по кредиту может увеличиться.
• Потребуются подтверждения. Обычно нужно предоставить документы, что доход снизился или возникли обстоятельства, например справки о доходах, выписки, больничные.
• Цель одна: остановить рост штрафов и пеней, а также снизить риск взысканий и потери залога.
В чем различия
• Обязательность. Каникулы банк обязан оформить при соблюдении условий закона (например, если доход упал более чем на 30%). Реструктуризация — это право банка, и он может отказать.
• Срок. Каникулы действуют до 6 месяцев. Реструктуризация может изменить график платежей на весь оставшийся срок кредита.
• Как работает механизм. При каникулах платежи обычно временно снижаются или приостанавливаются, а затем возвращаются к прежнему графику. При реструктуризации чаще продлевают срок, чтобы уменьшить ежемесячный платеж.
• Лимиты. Для каникул установлены жесткие ограничения по параметрам кредита, а для реструктуризации таких лимитов нет.
• Влияние на кредитную историю. Каникулы считаются законной мерой и обычно не ухудшают рейтинг, хотя отметка о них будет. Реструктуризация может восприниматься как признак повышенных рисков.
Как выбрать
Если трудности кратковременные — разумнее рассмотреть каникулы по закону. Если вы понимаете, что прежний платеж будет непосилен длительное время, и условия каникул не подходят, стоит обсуждать реструктуризацию с банком, но итог зависит от его решения.
Источник: @ipotekahouse