
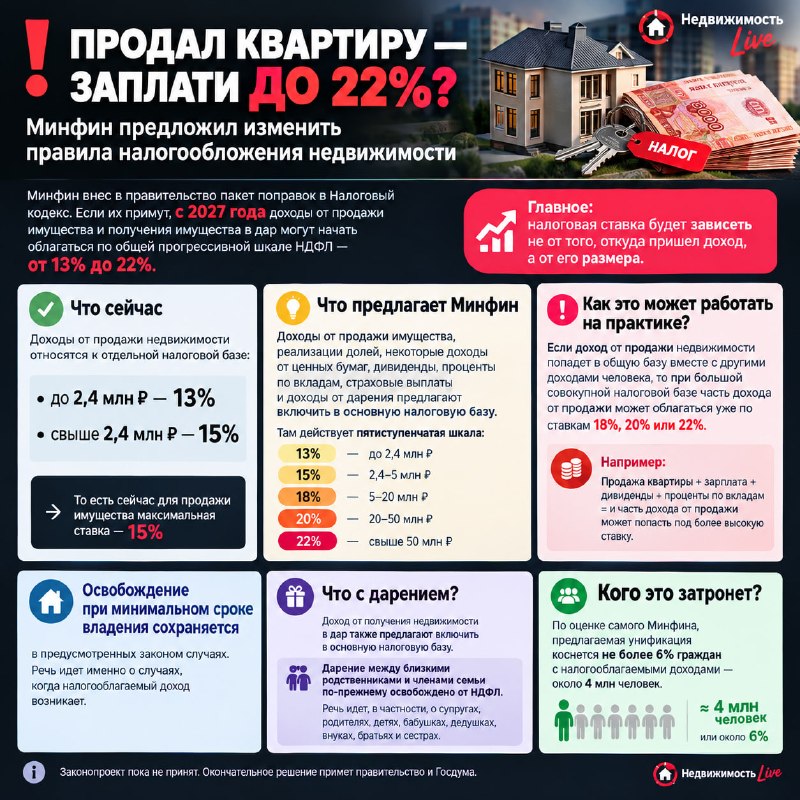
Минфин внес в правительство проект поправок в Налоговый кодекс. Если изменения примут, с 2027 года доходы от продажи имущества и дарения могут включить в общую прогрессивную шкалу НДФЛ — от 13% до 22%.
Как облагается сейчас: доходы от продажи недвижимости выделяются в отдельную базу. При этом действует ставка 13% для суммы до 2,4 млн ₽ и 15% — для части, превышающей 2,4 млн ₽. В итоге максимальная ставка по текущим правилам — 15%.
Что предлагает Минфин: доходы от продажи имущества, реализации долей и отдельных видов финансовых доходов, включая проценты по вкладам, дивиденды и страховые выплаты, а также доходы от дарения, планируют учитывать в основной налоговой базе. Ставка будет зависеть от общего размера доходов.
Новая шкала в общей базе предполагает пять уровней: 13% (до 2,4 млн ₽), 15% (2,4–5 млн ₽), 18% (5–20 млн ₽), 20% (20–50 млн ₽) и 22% (свыше 50 млн ₽).
Пример: если доход от продажи недвижимости попадет в общую базу вместе с другими доходами, то при высоком совокупном налоговом результате часть дохода от продажи может облагаться по ставкам 18%, 20% или 22%.
Освобождение при соблюдении минимального срока владения сохраняется в предусмотренных законом случаях — речь идет именно о ситуациях, когда возникает налогооблагаемый доход.
Дарение: доход от получения недвижимости в дар также хотят включить в общую налоговую базу. При этом дарение между близкими родственниками и членами семьи освобождено от НДФЛ (в частности, между супругами, родителями и детьми, а также другими указанными родственниками).
Кого это затронет: по оценке Минфина, изменения коснутся не более 6% граждан с налогооблагаемыми доходами — около 4 млн человек.
Источник: @bazaestate