
Новые условия семейной ипотеки с ориентиром на 15 лет объясняются не как ограничение, а как защита заемщиков от невыгодных сценариев, подчеркивает эксперт Аналитического центра IRN RU Олег Репченко.
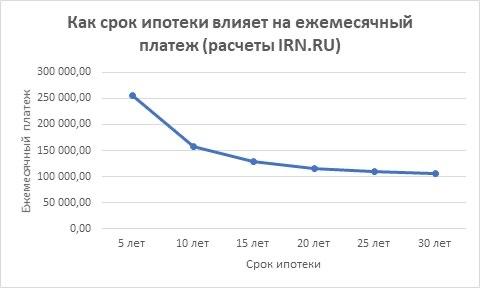
По его словам, на коротких сроках увеличение длительности кредита почти пропорционально снижает ежемесячный платеж. Однако после определенного рубежа кривая становится более пологой: каждый следующий год дает все меньше эффекта по размеру платежа, а затем почти перестает влиять на него.
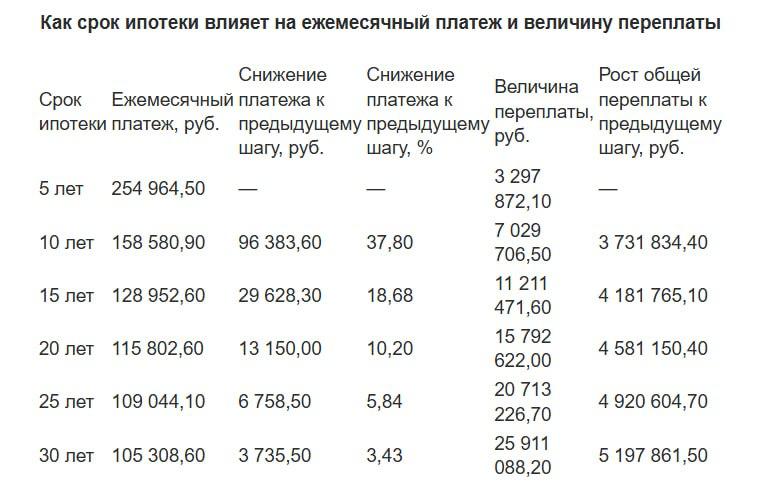
Пример эксперта: квартира за 15 млн рублей при первоначальном взносе 20% и ставке 10% (семейная ипотека для столиц при двух детях или для регионов при одном ребенке). При сроке 5 лет платеж около 255 тыс. рублей, при 10 годах — примерно 158 тыс. рублей (выгода около 100 тыс. или 40%). На 15 годах платеж снижается еще примерно на 30 тыс. рублей (дополнительно около 20%), что ощущается заметно.
Дальше эффект становится минимальным: при продлении до 20 лет платеж уменьшается лишь на 13 тыс. рублей. Удлинение до 25 лет облегчает бюджет примерно на 7 тыс. рублей, а при 30 годах — всего на 4 тыс. рублей.
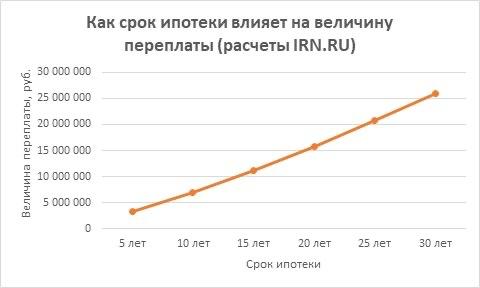
Именно около 15 лет, считает эксперт, происходит точка перелома: дальнейшее удлинение срока почти не снижает платеж, но увеличивает совокупные затраты на проценты. Поэтому брать кредит на 30 лет ради экономии нескольких тысяч в месяц — это иллюзия выгоды, так как переплата по процентам растет кратно.
Источник: @ipotekahouse