
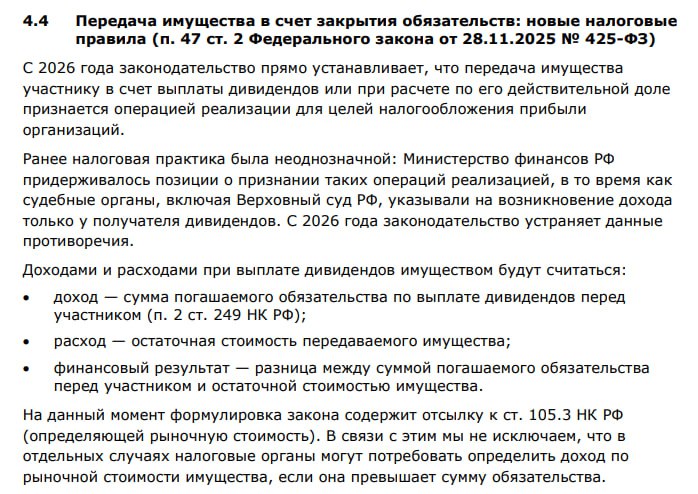
С 2026 года в налоговом законодательстве произошли значительные изменения, касающиеся передачи недвижимости в счет дивидендных выплат. Если ранее компании могли передавать квартиры, офисные помещения или земельные участки в качестве дивидендов без уплаты налога на прибыль, то теперь такие операции классифицируются как реализация активов.
Это означает, что государство рассматривает передачу недвижимости в виде дивидендов как продажу, и на такую операцию накладывается налог на прибыль. В некоторых случаях налоговая служба может ориентироваться на рыночную стоимость объекта, а не только на его балансовую стоимость.
Правила распространяются на все компании, у которых есть недвижимость на балансе и которые используют выплаты дивидендов не наличными деньгами, а активами в виде недвижимости.
Источник: @domostroy_channel