
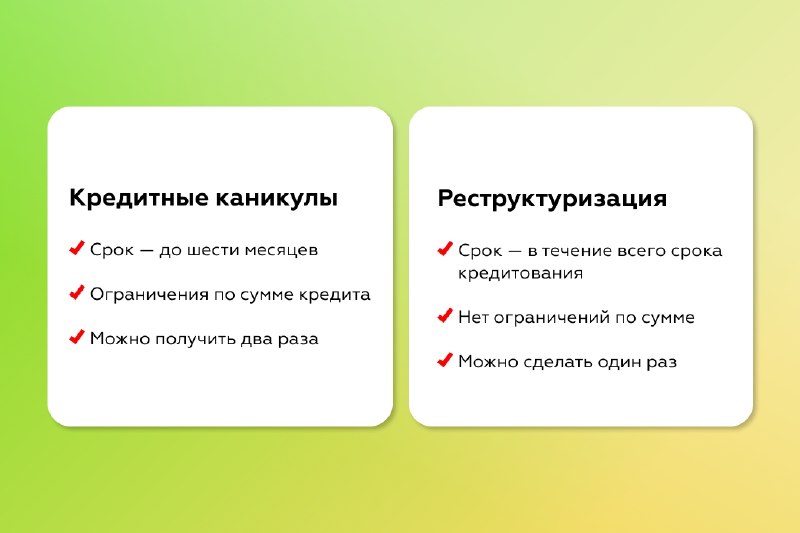
Кредитные каникулы и реструктуризация: в чем отличия и что общего.
Оба инструмента помогают пережить временные финансовые трудности, но «каникулы» предусмотрены законом, а «реструктуризация» — решение банка по его усмотрению.
Что общего
1) Это не прощение долга. В период «паузы» проценты продолжают начисляться, поэтому итоговая переплата обычно растет.
2) Потребуются подтверждения. Почти в любом случае нужны справки, которые показывают снижение дохода или изменение жизненных обстоятельств.
3) Смысл одинаковый. Цель — остановить начисление штрафов и пеней, а также снизить риски, включая возможные действия по залогу.
Чем отличаются
1) Обязательность. Каникулы банк обязан предоставить, если вы соответствуете требованиям закона. Реструктуризация — это право банка, и он может отказать.
2) Срок. Каникулы действуют максимум 6 месяцев. Реструктуризация может менять график платежей на весь оставшийся срок кредита.
3) Как меняются платежи. При каникулах обычно делают паузу или уменьшают платежи на ограниченное время, а затем возвращаются к прежним условиям. При реструктуризации чаще всего увеличивают срок, чтобы уменьшить ежемесячный платеж.
4) Лимиты по программе. Для каникул действуют установленные законом ограничения. Для реструктуризации жестких лимитов обычно нет.
5) Влияние на дальнейшие возможности. Каникулы считаются законной мерой и не ухудшают рейтинг так же критично, как потенциально может быть воспринята реструктуризация. Последняя иногда рассматривается банками как сигнал повышенного риска.
Если трудности временные и вы рассчитываете на короткий период послаблений, обычно выбирают каникулы по закону. Если ситуация может затянуться или условия не подходят, остается вариант переговоров с банком о реструктуризации — но результат предсказать нельзя.
Источник: @estate_rus