
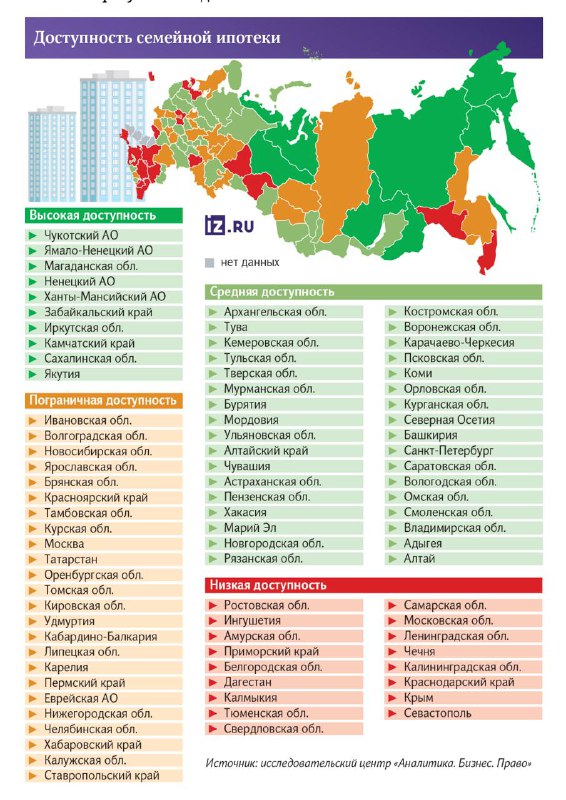
Исследование показывает, что практически в половине регионов страны семейная ипотека недоступна для большинства жителей. Это объясняется дисбалансом между доходами населения, ценами на жилье и региональными ограничениями по максимальной сумме кредита.
Для анализа использовались данные Минстроя о стоимости квадратного метра жилья за второй квартал 2025 года и статистика Росстата по средним зарплатам. По их результатам в 41 регионе семьи с средним доходом не могут комфортно оплачивать ипотеку на жилье площадью около 50 кв. м.
Уровень доступности ипотечных программ по регионам разделен на несколько категорий:
- Высокий: несмотря на высокие цены, благодаря высоким доходам жители могут спокойно обслуживать кредиты.
- Средний: кредит доступен среднестатистической семье, хотя платежи занимают значительную часть бюджета.
- Пограничный: выплаты превышают 30% от доходов семьи, что вызывает определенные трудности.
- Низкий: покупка жилья с помощью льготных кредитов практически невозможна без дополнительных источников финансирования.
К регионам с наименьшей доступностью семейной ипотеки относятся: Севастополь, Приморский край, Белгородская, Амурская, Ростовская, Ленинградская, Московская, Самарская, Свердловская, Тюменская области, а также Чечня, Дагестан, Ингушетия, Кабардино-Балкария и Калмыкия.
Самые благоприятные условия для получения ипотеки наблюдаются в северных и дальневосточных регионах: Чукотка, НАО, ЯНАО, ХМАО, Магаданская область. Также выделяются регионы с хорошим соотношением зарплат и цен жилья — Забайкальский край, Иркутская область и Якутия — и регионы с особыми экономическими условиями, такие как Камчатка и Сахалин.
Источник: @ipotekahouse