
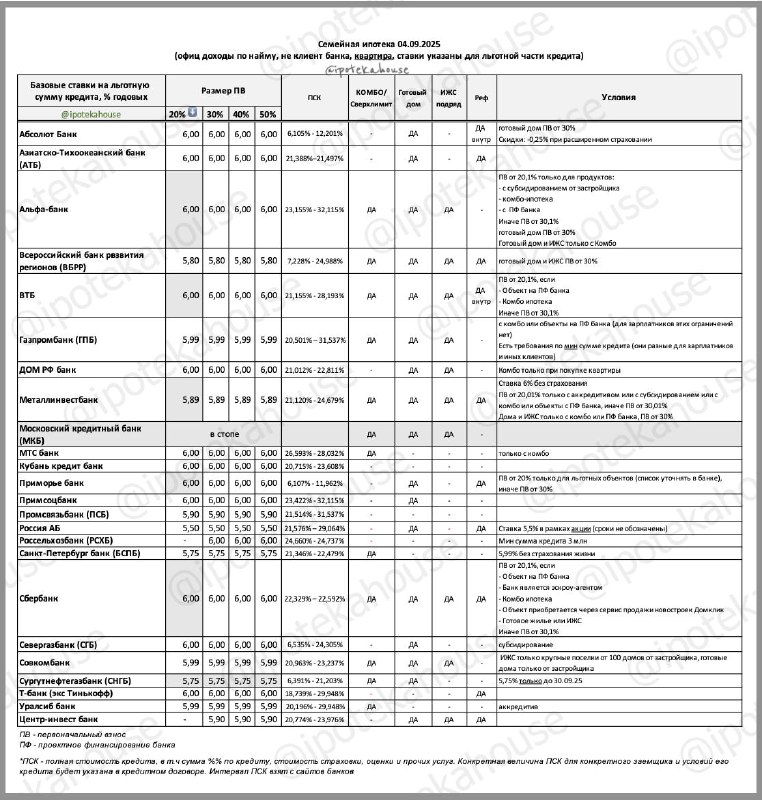
В статье представлен актуальный обзор условий и процентных ставок по ипотечным программам для семей в 2025 году. Текущие ставки рассчитаны для заемщиков с официальным доходом, которые работают по найму и оформляют страхование. При выборе ипотеки важно внимательно изучать условия страховки и сравнивать её стоимость.
Обратите особое внимание на нюансы, указанные в таблице под графой «условия». В настоящее время многие банки предпочитают финансировать проекты с использованием проектного финансирования, хотя строгого запрета на другие виды объектов нет.
Практика переоформления рассрочки с помощью дополнительных соглашений распространена среди банков таких как: Абсолют, АТБ, ВБРР, ВТБ, Дом РФ, Металлинвестбанк, МКБ, МТС, Примсоцбанк, Сбербанк, СНГБ, Уралсиб, Центр-инвест.
Кроме того, некоторые банки работают с фондом реновации (Москва) по семейной ипотеке для семей с ребенком до 7 лет или ребенка-инвалида. Однако стоит учесть, что при использовании субсидирований или иных программ могут действовать дополнительные условия, такие как высокая первоначальная взнос или комбинированные схемы.
Что касается вторичного рынка, то в определённых городах есть возможность получения ипотеки у физических лиц через банки: АТБ, БСПБ, ВБРР, ВТБ, ГПБ, Дом РФ, Кубань кредит, Металлинвестбанк, МТС (только в рамках комбинированных предложений), Сбербанк, СНГБ, Центр-инвест. В таких случаях обычно не требуется обязательное личное страхование, за исключением некоторых банков.
Подробнее о списке городов, где действует семейная ипотека на вторичном рынке, можно ознакомиться на специальном сайте. Для получения актуальной информации и уточнения условий рекомендуется обращаться непосредственно в банк или следить за обновлениями на тематических ресурсах.
Источник: @ipotekahouse