
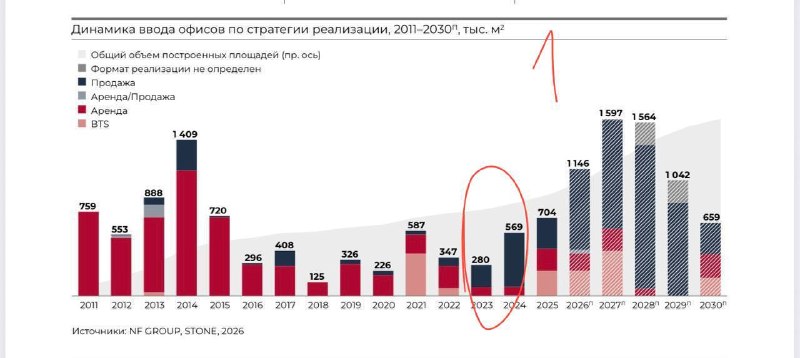
Оценивать офисную Москву по объему поглощения сегодня не совсем корректно: значительную часть рынка составляют перспективные проекты, которые пока не построены и «поглощать» фактически нечего.
Парадокс в том, что у перспективных объектов существенная доля — бумажные проекты: это почти 2 млн кв. м, а до старта стройки компаниям предстоит пройти длинную цепочку процедур и согласований. Успевают не все — городские инициативы уже неоднократно сталкивались с реалиями рынка.
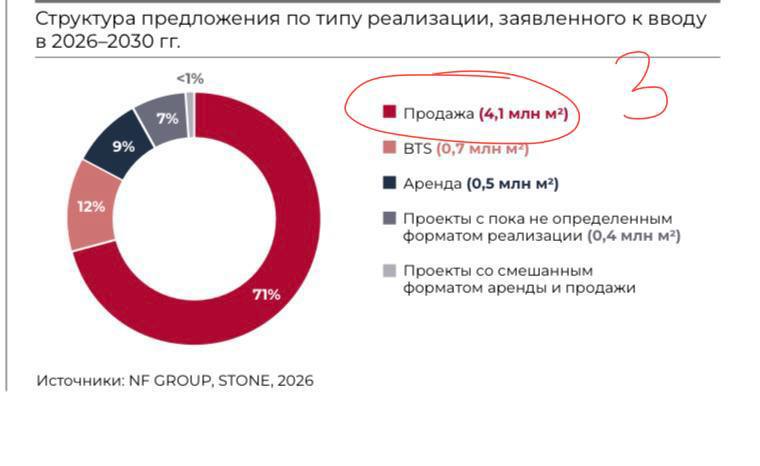
Сроки и давление на девелоперов усиливают риск задержек: стартовать нужно быстро, чтобы финансировать стройку, и потому каждый третий офисный проект может «съезжать» по планам. При этом около 70% оборота по-прежнему формируется продажами в стройке.
Дисбаланс закрепился с 2023 года: рынок сильно увлекся офисными МПТ, за три года увеличив оборот в несколько раз, а аренду при этом «сжав» до исторических минимумов. Логика простая: основным инструментом стала продажа объемов, которая фактически заменяет реальный ввод.
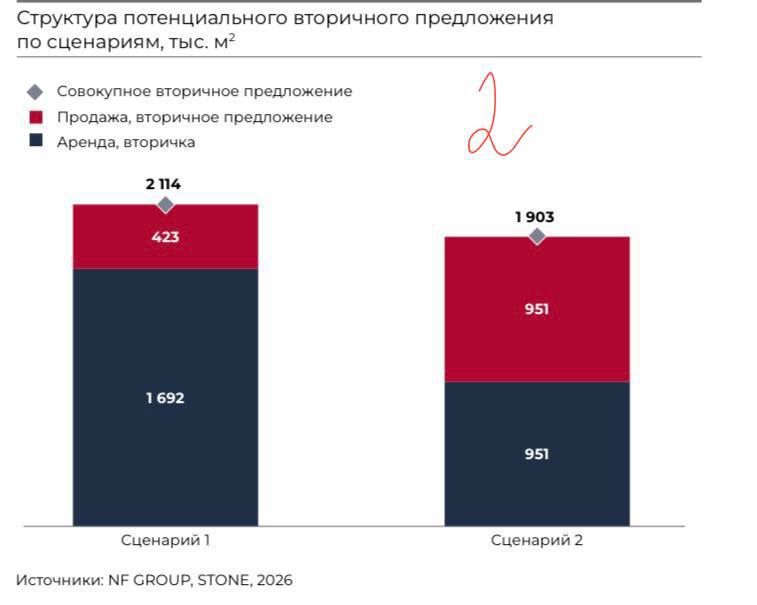
Если вернуться к поглощению и оценить потенциальный объем: из прогнозных 5,7 млн новых метров инвесторам может достаться лишь до 40% — около 2 млн кв. м. При условных темпах ввода рынок будет пополняться примерно на 350–500 тыс. кв. м в год, то есть дефицит вакансий в ближайший период существенно не исчезнет.
Итог: поглощение «серой вакансии» по новым объектам растянется на 3–5 лет, что может работать как временная «пилюля» для офисного рынка. Но ключевым фактором остается невозможность полноценно поставить новый объем на паузу.
Источник: @propertyinsider