
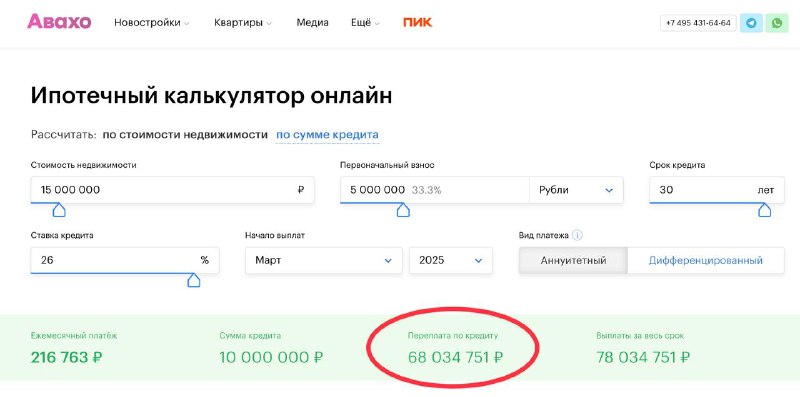
Недавно в один из наших проектов обратились с просьбой определить переплату по ипотечному кредиту. Заказчик планировал взять займ на квартиру стоимостью 15 миллионов рублей под ставкой 26% на срок 30 лет. Он хотел понять, сколько по итогу придется переплатить при первоначальном взносе в пять миллионов рублей.
Для подсчёта мы использовали наш ипотечный калькулятор, однако столкнулись с неожиданным результатом: сумма переплаты казалась аномально высокой — более 68 миллионов рублей. Вначале возникло предположение, что в программе допущена ошибка или калькулятор сломан.
Затем мы проверили аналогичные показатели на сайте крупного банка, но столкнулись с тем же результатом: переплата действительно достигает этих гигантских значений. Обнаружили, что ставка 26% — крайне высокая, и именно из-за неё итоговая сумма по переплате выглядит шокирующей.
На практике ожидаемая переплата по такому кредиту зафиксирована примерно в 68 миллионов рублей при полном сроке. Это означает, что реальная стоимость кредита сильно превышает первоначальную сумму займа. Такие цифры демонстрируют, насколько важно учитывать реальные параметры ставок и расчетных условий при планировании ипотечных сделок.
В результате мы пришли к выводу, что при очень высоких ставках длительное кредитование приводит к нереалистичным расходам, поэтому лучше рассматривать реальные условия и избегать иллюзий о «минимальных» переплатах. В таком контексте стоит задуматься о возможностях семейной ипотеки или других программ, которые могут снизить финансовую нагрузку.
Источник: @avahoru