
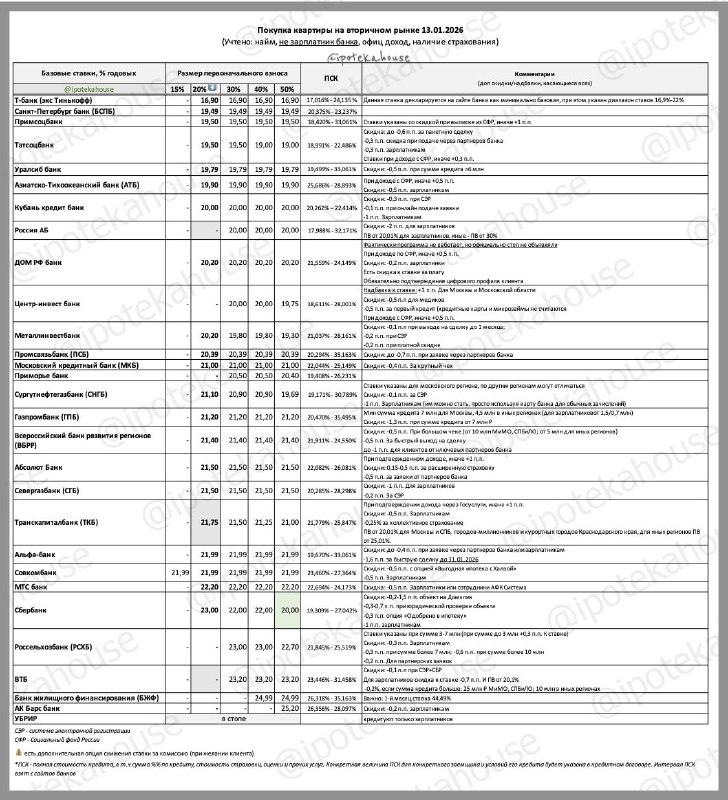
Рынок ипотечных кредитов постоянно развивается, и в текущем году ситуация претерпевает значительные изменения. Несмотря на существующие стандартные ставки, стоит учитывать, что банки все чаще используют индивидуальный подход к формированию условий для каждого клиента. Важно понимать, что даже при наличии хорошей кредитной истории, возможна установка более высокой ставки в зависимости от общего финансового положения и истории заемщика.
Для заемщиков, получающих зарплату через конкретный банк или пользующихся его картами, зачастую предоставляются специальные скидки, которые не всегда отражены в базовых условиях. Дополнительные преимущества могут быть достигнуты при расширенной страховке или при оформлении заявки через партнерские программы банков. Внимание следует уделять нюансам, описанным в комментариях к условиям.
При оформлении кредита важно учитывать небольшие пограничные значения, которые могут повлиять на категорию и, соответственно, на окончательную ставку. Также стоит помнить, что в расчет ставки входит страхование жизни, которое может иметь разный состав и цену в зависимости от выбранной программы. Поэтому рекомендуется сравнивать не только процентную ставку, но и все сопутствующие расходы.
Если рассматривается вопрос выкупа последней доли жилье при залоге всей квартиры, то банки, такие как Сбербанк, ВТБ, Россельхозбанк и другие крупные финансовые учреждения, предлагают соответствующие программы. Однако стоит учитывать, что банки могут приостанавливать прием заявлений по любым программам без предварительного оповещения, поэтому перед подачей заявки важно уточнять актуальную информацию.
Если вы обнаружили неточности или возникли вопросы, специалисты рекомендуют обращаться и уточнять все условия непосредственно в банках и у официальных представителей. Вся необходимая информация способствует более грамотному и выгодному оформлению ипотечного кредита.
Источник: @ipotekahouse