
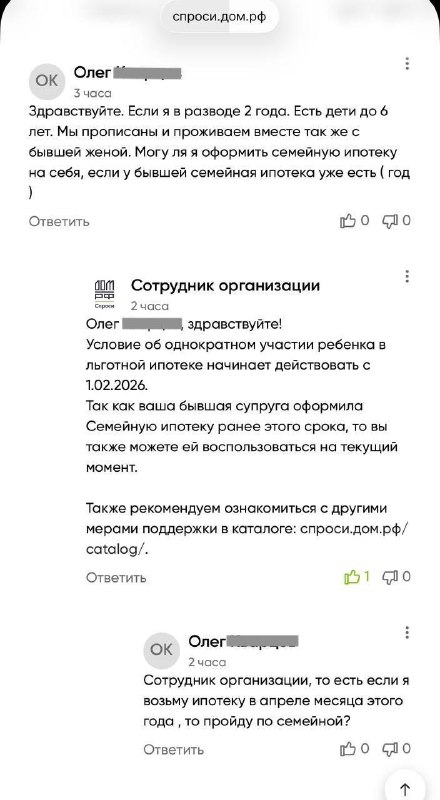
В семейных отношениях возникают разнообразные ситуации, связанные с использованием льготных ипотечных программ. В особенности актуальны вопросы о возможности продления или получения семейной ипотеки после развода. Этот материал отвечает на распространенные вопросы, присланные подписчиками, и содержит разъяснения от Дом РФ по актуальным условиям с 1 февраля.
Кратко о сути: если один из супругов получил ипотеку после установленной даты, при этом второй не участвовал в операциях с документами, а затем супруги развелись, существует вероятность, что второй бывший супруг сможет оформить семейную ипотеку. Это возможно, если он прописан вместе с детьми или один из родителей прописан с ребенком, а прежний участник сделки уже не претендует на льготный заем. Также важно отметить, что на момент оформления не запрашивали СНИЛС ребенка, что может влиять на условия.
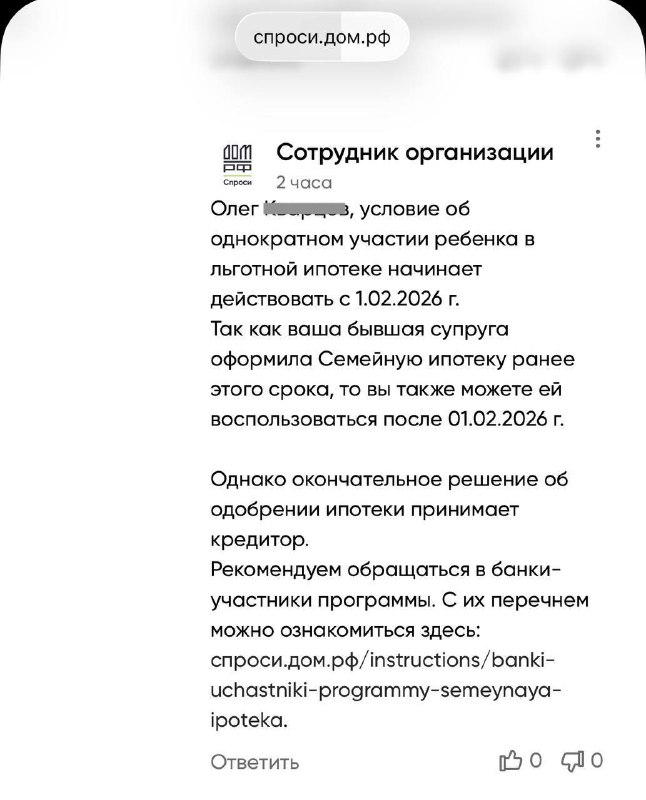
Следует учитывать, что с 1 февраля 2026 года начнет действовать правило о необходимости однократного участия ребёнка в программе. Однако каждый случай рассматривается индивидуально, и окончательное решение принимает банк.
Напоминаем, что некоторые банки, например, Альфа-Банк, требуют для получения ипотечной льготы при разводе наличие судебного решения о месте проживания детей. То есть, место постоянного проживания ребенка должно соответствовать суду. Право на семейную ипотеку предоставляется родителю, с которым по решению суда проживают дети, если льгота еще не использована. Важно подчеркнуть, что полученные разъяснения до 23 декабря 2023 года не считаются официальными и могут варьироваться в зависимости от конкретных условий банка.
Для точной информации рекомендуется уточнять детали у конкретного банка, так как правила могут различаться.
Напоминаем, что семейная ипотека предназначена для семей как льготный продукт. Одна льготная ипотека предоставляется на семью в целом.
Источник: @ipotekahouse