
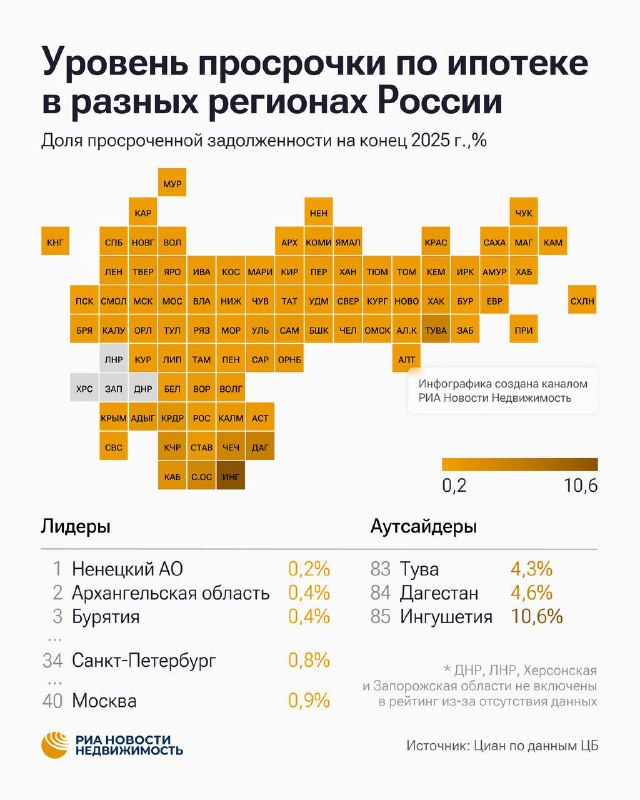
Исследование, проведенное платформой «Циана» и основанное на данных Центрального банка России, показывает, что Ингушетия, Дагестан и Тува занимают лидирующие позиции по уровню просроченной ипотечной задолженности среди российских регионов.
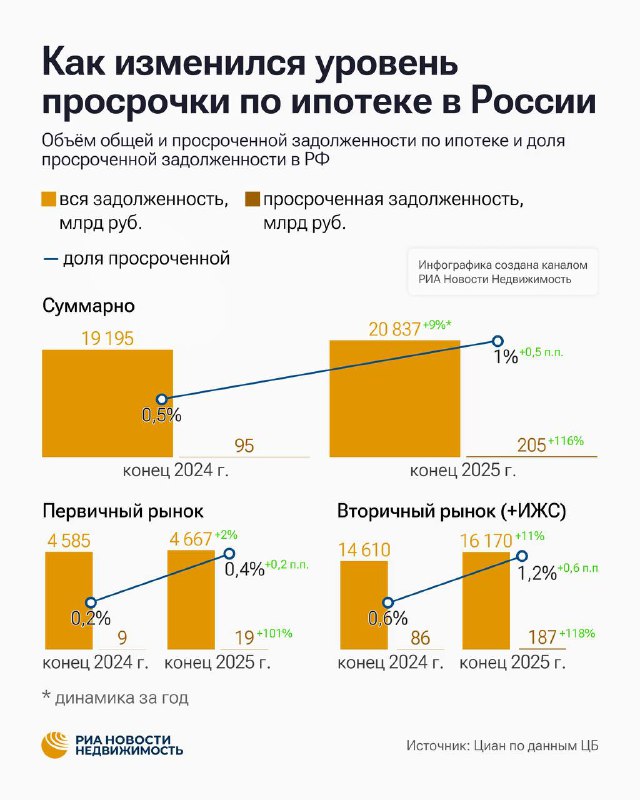
По данным аналитиков, к 2025 году по всей стране наблюдается удвоение среднего уровня просрочки по ипотеке, который вырос с 0,5% до 1%. Общий объем просроченных кредитов увеличился с 95 миллиардов рублей до 206 миллиардов рублей. Особенно заметно увеличение доли просрочки на вторичном рынке жилья — с учетом индивидуальной недвижимости она достигла 1,2% (+0,6 процентных пункта), что составляет около 187 миллиардов рублей. На первичном рынке данный показатель составил 0,4% (+0,2 п.п.) или примерно 19 миллиардов рублей.
Самыми просроченными регионами по уровню задолженности стали Ингушетия (10,6%, увеличение на 3,3 п.п.), Дагестан (4,6%, рост на 1,6 п.п.) и Тува (4,3%, рост на 3,4 п.п.). Также в число лидеров вошли Чечня и Северная Осетия, где за год уровень просроченной ипотеки вырос до 3,7%, увеличившись на 1,1 п.п.
В Москве просрочка по ипотеке составляет 0,9%, увеличившись на 0,3 п.п., в Московской области — 1,1% (+0,6 п.п.), а в Петербурге — 0,8% (+0,4 п.п.).
Эксперт аналитического центра, Елена Бобровская, отметила, что уровень просроченной ипотечной задолженности в России к концу 2025 года достигает 1%, что является высоким показателем за последние пять лет. В период 2020–2024 годов средний показатель был примерно в половину ниже. По ее словам, хотя размер просроченных ипотечных кредитов на момент конца 2025 года составляет около 205 миллиардов рублей из общего долга в 20,8 триллиона рублей, быстрый рост вызывает опасения.
Бобровская объяснила, что увеличение объема и доли просроченных кредитов связано с ужесточением условий кредитования, замедлением роста доходов населения и ростом потребительских расходов из-за повышения цен. В предыдущие годы при низких ставках и росте заработных плат заемщики своевременно вносили платежи, что снижало уровень просрочки. Однако в последние месяцы ситуация начала изменяться, и уровень просроченной ипотеки продолжит расти, хотя и в более умеренных темпах.
Главный аналитик предположила, что в ближайшее время рост просрочек замедлится, и процент нехороших долгов будет увеличиваться медленнее, чем в 2025 году. Также было отмечено, что новые кредиты выдают более надежным заемщикам с меньшей долговой нагрузкой, что снижает риск просрочки по новым займам по сравнению с кредитами, оформленными в 2023 году и первой половине 2024-го.
Источник: @ria_realty