
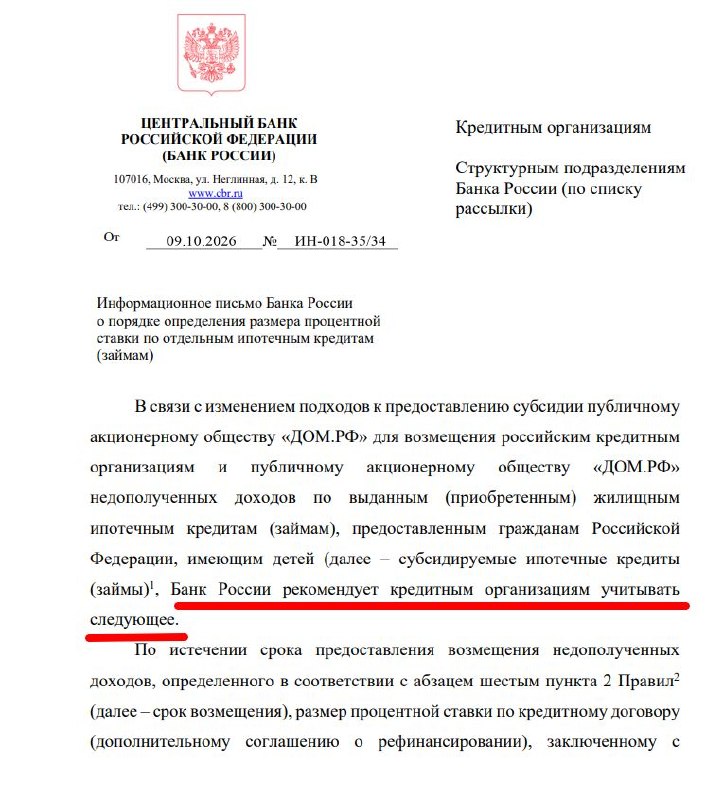
В Центробанке разъяснили порядок расчёта процентной ставки по семейной ипотеке после завершения льготного периода.
С 1 октября 2026 года условия программы изменились: льготная ставка действует только первые 15 лет кредита, а не на весь срок, как было раньше.
Что произойдёт после 15 лет? Банк сможет увеличить ставку, но в пределах установленных ограничений:
1) повышение — не более чем на 4 процентных пункта относительно льготной ставки.
2) итоговая ставка не должна быть выше ключевой ставки ЦБ на момент изменения более чем на 3 процентных пункта.
3) для кредитов на строительство индивидуального жилого дома допускается превышение ключевой ставки максимум на 3,5 процентных пункта.
Что важно знать заёмщику: при оформлении ипотеки банк должен заранее сформировать график платежей с учётом возможного повышения ставки после окончания льготного периода. Исключение — если в договоре предусмотрено меньшая величина увеличения.
Поэтому рассчитывать ипотеку так, будто льготная ставка будет действовать все 30 лет, больше не стоит: после первых 15 лет условия обслуживания кредита могут поменяться.
Источник: @bazaestate