
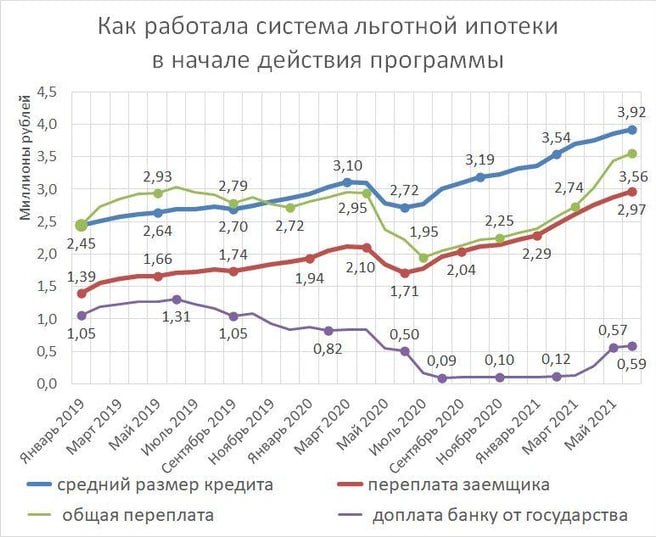
Если бы государство вместо предоставления льготных ипотечных кредитов просто приобретало квартиры у застройщиков и выдавалo их семьям, то за те же финансовые ресурсы можно было бы увеличить число обеспеченных семей в три раза. При этом семьи избавились бы от обязательств по долгосрочной выплате трети своего дохода в течение 30 лет.
Об этом отмечают аналитики информационного издания «Фонтанка».
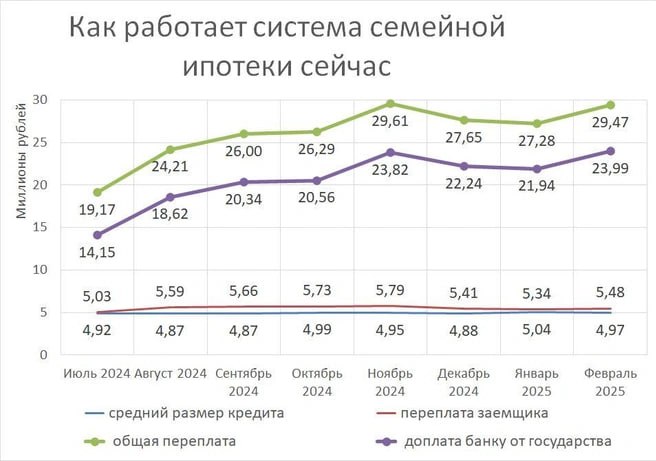
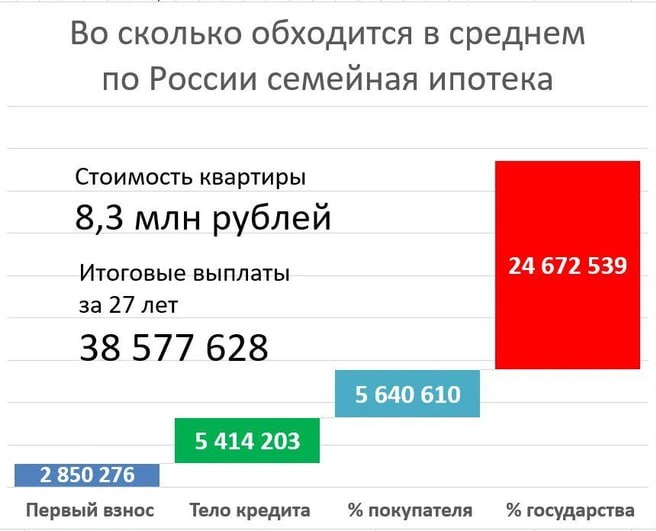
Средний показатель по кредитованию в России показывает следующую картину: квартира стоимостью около 7,5 миллиона рублей требует первоначального взноса примерно 2,5 миллиона, что делает сумму кредита около 5 миллионов рублей. Процентная ставка для заемщика остается на уровне 6%, однако государство доплачивает банкам до уровня 21% (аналогичный ставке ЦБ) плюс дополнительные 2-3% со стороны государства. В результате фактическая ставка достигает примерно 24%. Средний срок выплаты кредита составляет почти 27 лет (323 месяца).
При таких условиях переплата за проценты составляет около 5,5 миллиона рублей, что вдвое превышает сумму первоначального займа. В совокупности государство должно будет выплатить банкам примерно 24 миллиона рублей в рамках программы, если учитывать стоимость квартиры в 7,5 миллиона рублей.
Начиная с июля 2024 года, когда семейная ипотека осталась практически единственной массовой льготной программой, российские власти взяли на себя обязательство на 27 лет выплачивать свыше 33 триллионов рублей. Однако только 1,7 миллиона семей смогли получить жилплощадь по такой схеме.
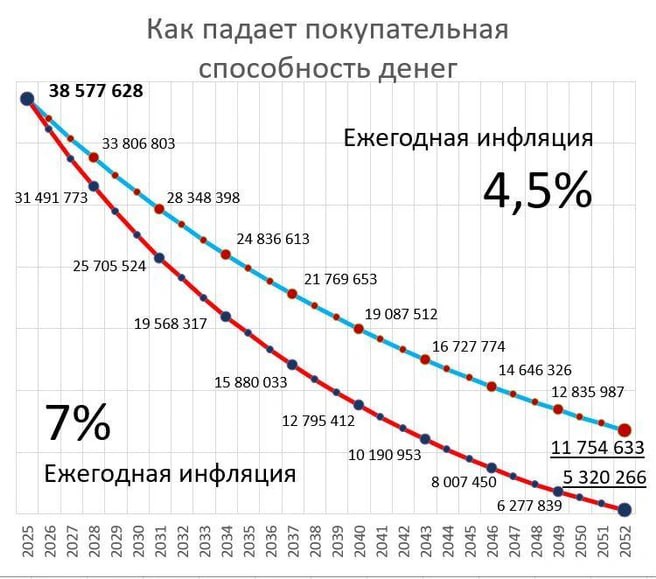
В итоге общие затраты на покупку квартиры стоимостью 8,3 миллиона рублей — среднюю по России цену — за весь период выплаты кредита составляют около 38,6 миллиона рублей. Это в 4,5 раза превышает исходную стоимость недвижимости.
Источник: @ipotekahouse