
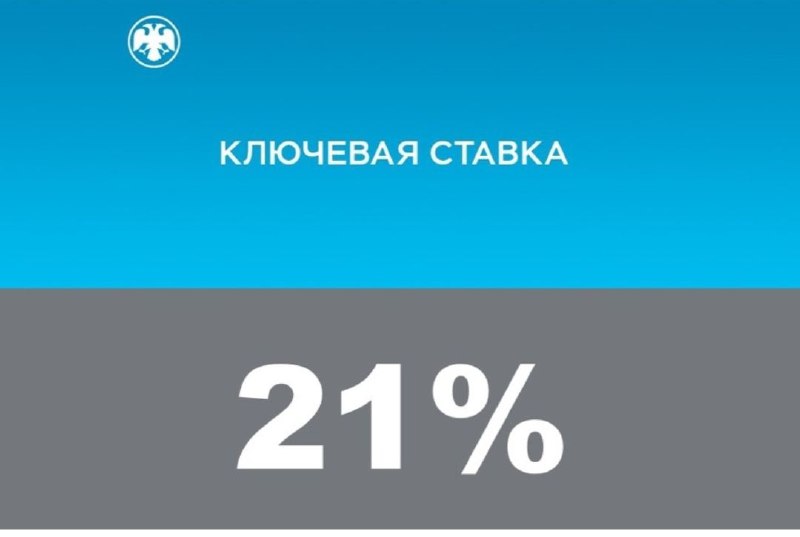
В Центральном банке повторно приняли решение оставить основную ставку на уровне 21%, и это уже третий подряд случай. Непреодолимая инфляция, нестабильность курса национальной валюты и дорогие кредиты оказывают существенное влияние на рынок недвижимости.
Почему ставка не снижается:
- Цены продолжают расти быстрее ожидаемого
- Государственные расходы стимулируют спрос
- Курс рубля остаётся волатильным
Можно сделать вывод: дешевле использовать кредиты и получать ипотеку можно только при значительном снижении уровня инфляции.
Как это влияет на рынок недвижимости?
- Ипотека становится менее доступной — базовая ставка достигает 19%, а спрос на вторичный рынок снизился на 30-40%;
- Единственными спасительными мерами остаются государственные субсидии, хотя цены в проектах с господдержкой остаются завышенными;
- Инвестиционные фонды и облигации доходностью 15-17% привлекают инвесторов, а недвижимость теряет привлекательность в качестве ликвидного актива;
- Арендный бизнес не компенсирует затраты — даже в Москве доходность аренды не покрывает ипотечные платежи.
Что ожидает рынок в ближайшие месяцы?
- Первое снижение ключевой ставки возможно не раньше летнего периода, при условии снижения инфляции;
- Спрос останется слабым без новых льготных программ;
- Застройщики будут ориентироваться на доступное жильё — студии, сегмент эконом-класса;
- Ценовые росты замедлятся, и в некоторых регионах возможна коррекция цен.
Что следует делать участникам рынка?
- Покупателям рекомендуется торговаться — на вторичном рынке скидки могут достигать 5-10%;
- Инвесторам стоит искать альтернативные инструменты — например, федеральные облигации или валютные активы;
- Продавцам лучше воздержаться от срочных сделок и дождаться более выгодных условий.
Общий вывод: в условиях текущей ситуации рынок недвижимости требует терпения и аккуратного анализа рисков. Самая разумная стратегия — избегать поспешных решений.
Источник: @estate_rus