
Авторитетные эксперты из Домклика и Центра финансовых исследований Сбера опровергли три распространенных заблуждения, касающихся ипотеки.
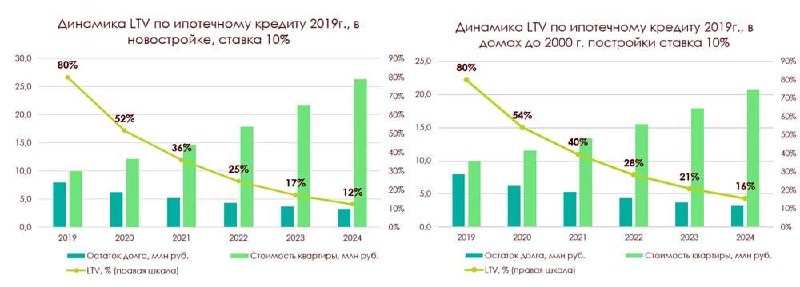
По их данным, уже спустя несколько лет после оформления кредита нагрузка по платежам постепенно снижается, а задолженность становится значительно меньше рыночной стоимости недвижимости. Такой анализ ставит под сомнение популярные опасения по поводу долговой нагрузки в долгосрочной перспективе.
Миф №1: Ипотека — это непосильное бремя, которое занимает половину дохода.
Реальность такова, что финансовая нагрузка на заемщика со временем уменьшается. Специалисты подсчитали, что через пять лет после взятия кредита выплаты сокращаются почти вдвое за счет повышения доходов и уменьшения доли ежемесячных платежей в бюджете.
Миф №2: В случае падения стоимости квартиры долг может превысить ее текущую рыночную цену.
В реальности, к пятому году кредитные обязательства существенно снижаются, и соотношение оставшегося долга к стоимости жилья (LTV) уменьшается примерно с 80% до 12–16%. Это объясняется своевременными платежами и общим ростом стоимости недвижимости.
Миф №3: Лучше накопить деньги и купить квартиру без переплат.
Однако, в условиях инфляции и росте цен на жилье, такой подход не всегда оправдан. Ипотека позволяет зафиксировать цену на момент покупки. За несколько лет стоимость недвижимости может вырасти быстрее, чем удастся накопить analytически, что делает ипотеку более выгодным решением, несмотря на переплату по процентам.
Специалисты из Домклика отмечают, что страх перед ипотекой часто основан на устаревших мнениях. Поэтому рекомендуется учитывать не только процентную ставку, но и перспективы роста стоимости жилья и доходов.
Источник: @ipotekahouse