
Количество граждан, оформивших ипотечные кредиты, остается стабильным и составляет около 10,2 миллиона человек.
В то же время снизилась доля заемщиков, которые используют потребительские кредиты для внесения первоначального взноса по ипотеке, что указывает на уменьшение вероятности оплаты первого взноса за счет кредитных средств.
Объем задолженности среди заемщиков, имеющих три и более кредита, снижается, хотя такие заемщики все еще ответственны за почти половину всей задолженности перед банками — примерно 49,6%.
В начале 2024 года среднее число активных кредитов у ипотечных заемщиков уменьшилось с двух до 1,9.
Кредитный портфель, выданный начиная со второй половины 2023 года, показывает ухудшение качества обслуживания: доля кредитов с просроченной задолженностью более 90 дней, возникающей через год после выдачи, выросла более чем вдвое по сравнению с более ранними кредитами.
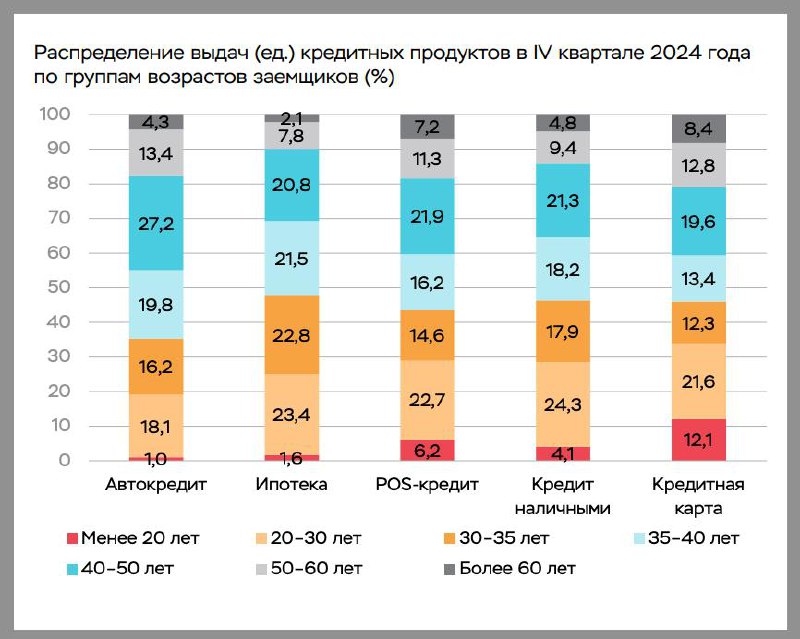
В сегменте ипотеки 68% всех выданных кредитов приходится на заемщиков в возрасте от 20 до 40 лет.
За прошедший год уровень одобрения новых ипотечных заявок снизился по всем категориям заемщиков, независимо от их кредитоспособности.
Остаток задолженности у 84% ипотечных заемщиков на начало 2025 года не превышает 5 миллионов рублей. Более половины из них имеют задолженность в диапазоне от 0,5 до 3 миллионов рублей.
Подробнее ознакомиться с аналитическими данными можно в отчете по анализу проблем и тенденций в области розничного кредитования, основанном на данных бюро кредитных историй.
Источник: @ipotekahouse