
Центральный банк России продолжает вмешиваться в рынок, который формально к нему не относится напрямую, и делает это с некоторой задержкой — примерно на полтора квартала.
Роль регулятора, в частности, в сфере недвижимости и девелопмента расширилась: раньше ЦБ контролировал ипотечное кредитование, а теперь включает и проектное финансирование, что позволяет ему оказывать влияние и на строительство. В результате, помимо традиционных инструментов, регулятор начал использовать меры, которые ранее не входили в его сферу полномочий.
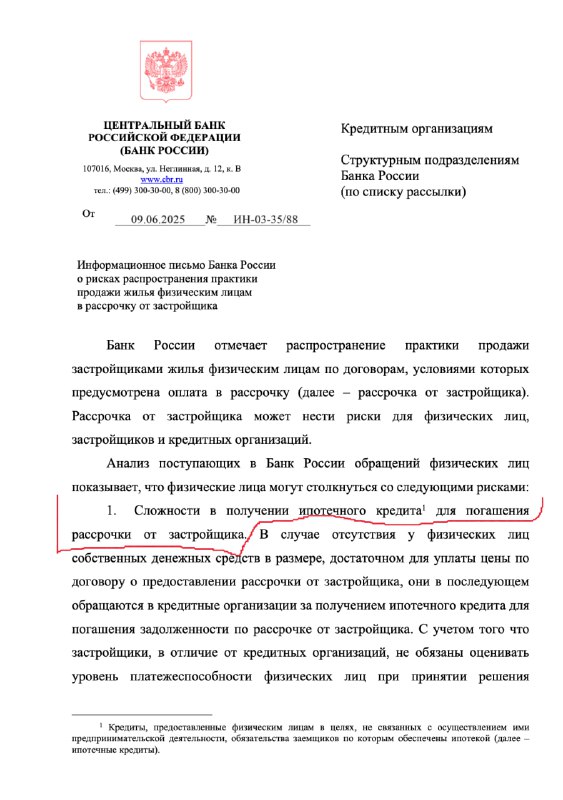
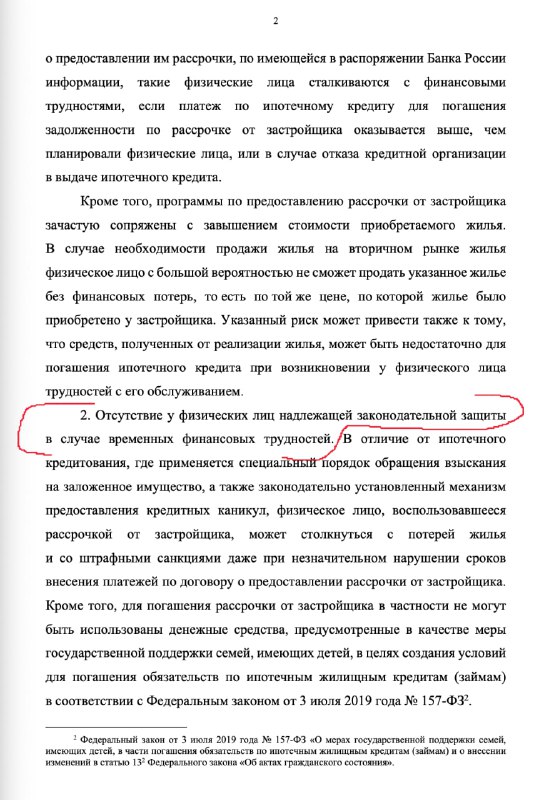
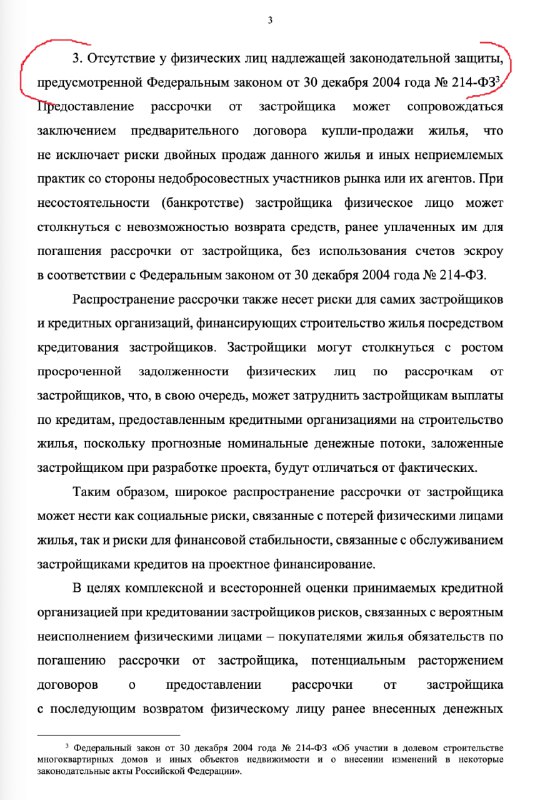
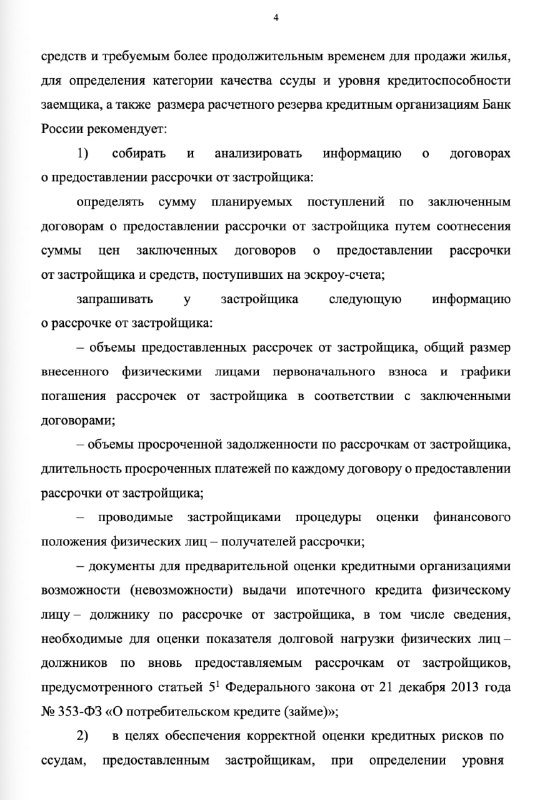
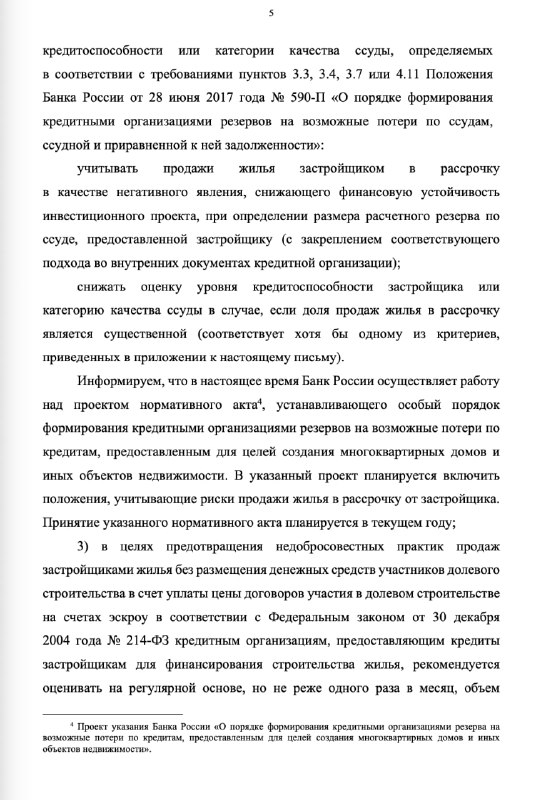
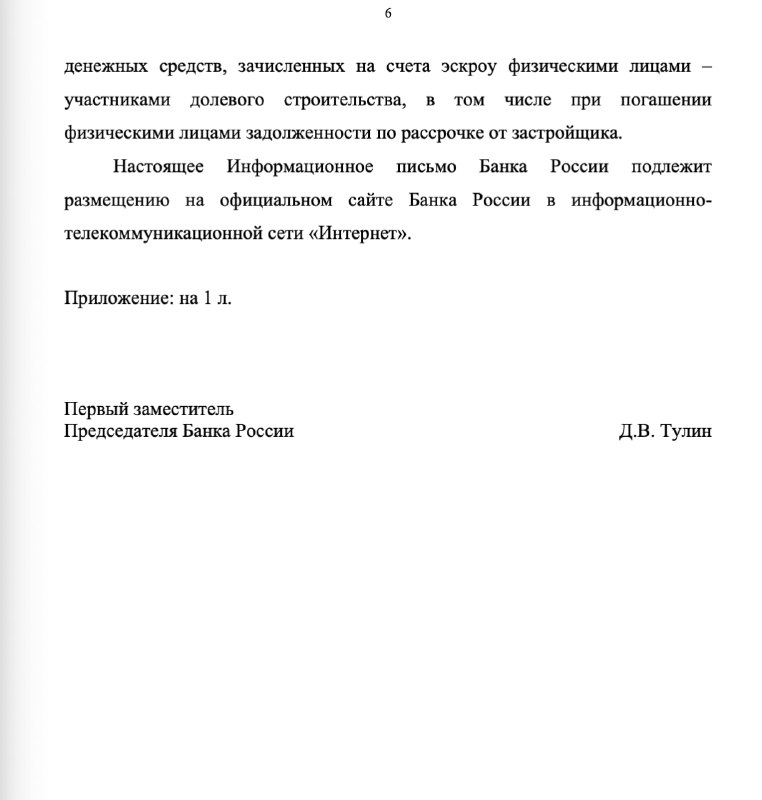
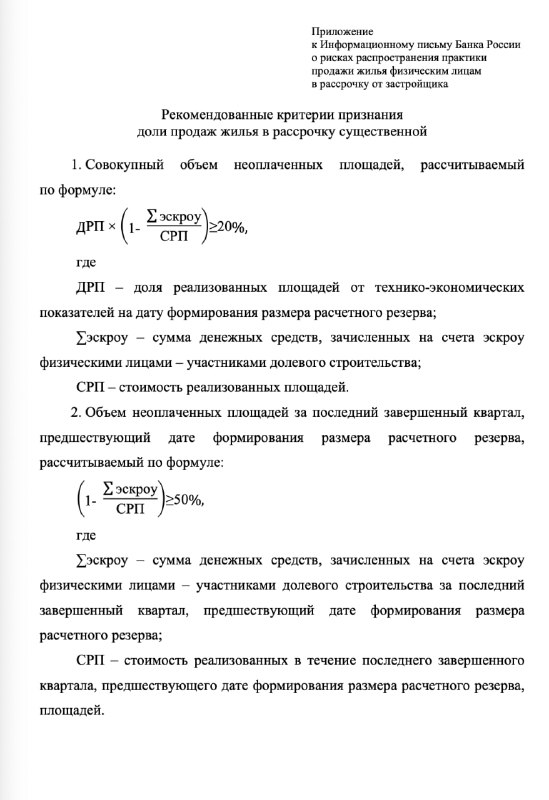
Недавно ЦБ распространил информационное письмо о рисках, связанных с практикой продажи квартир в рассрочку непосредственно застройщиками. При этом, если эта практика начала постепенно уменьшаться еще в прошлом квартале, то ограничения и рекомендации со стороны регулятора были озвучены только сейчас. Основная причина — девелоперы начали сокращать рассрочки из-за давящих факторов проектного финансирования и низкого уровня финансирования через эскроу-счета.
Риски, выделенные ЦБ — это действительно реальные проблемы: сложности при переходе от рассрочки к ипотеке, завышенная стоимость жилья, отсутствие защиты для заемщиков в случае финансовых трудностей и нестабильных потоков доходов. Однако, при более глубоком анализе становится ясно, что основная цель таких мер — защита интересов банков, поскольку именно они являются крупнейшими участниками рынка и сторонами, обеспечивающими проектное финансирование.
Таким образом, регулирование, выполняемое ЦБ, скорее направлено на то, чтобы стабилизировать банковскую систему и снизить риски, связанные с субсидированными ипотеками и ценовой политикой. В результате, девелоперы и покупатели сталкиваются с более сдержанными условиями, несмотря на то, что на рынке уже наблюдается спад активности — многие пришли к выводу, что долгосрочное оформление рассрочек не имеет экономического смысла, а занимать деньги на длительный срок стало менее выгодно.
Источник: @propertyinsider