
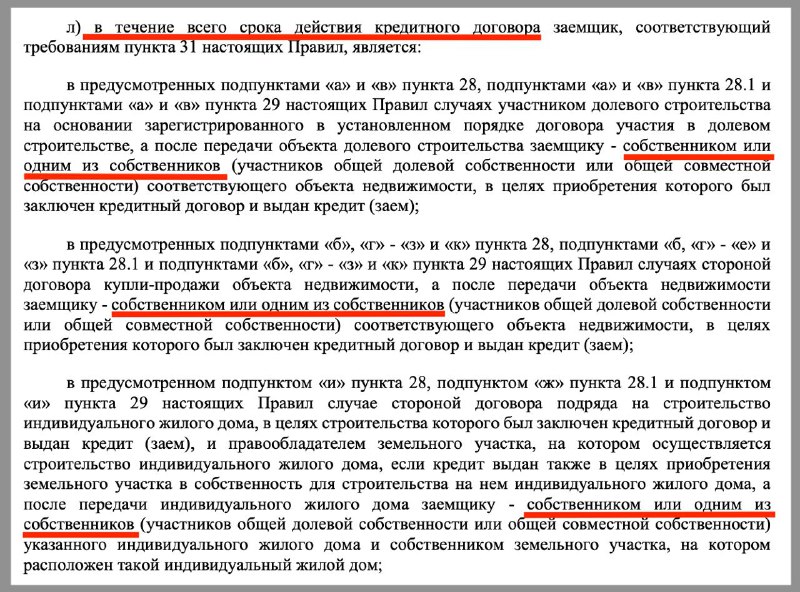
В рамках программы семейной ипотеки законодательство позволяет привлекать сторонних лиц, известных как «доноры», в качестве созаемщиков или залогодателей, при условии, что у этого человека есть подходящий ребенок. Обычно банки предпочитают, чтобы донор был родственником, хотя это не является обязательным.
Важно учитывать следующие аспекты участия донора:
Для основного заемщика:
- Донору необходимо выделить долю в недвижимости (обычно не менее 6 кв. м), которая не может быть передана или продана до полного погашения кредита.
- После завершения выплат по кредиту, потребуется договориться о возврате этой доли донору. Общеизвестных способов зафиксировать такие соглашения юридически слабо, поэтому это требует внимательного подхода.
- В случаеесли доля оформлена супругом донора, его согласие также потребуется для участия в сделке.
Стоит также учитывать, что полное погашение займа может занять десятилетия, и возможны сложности, связанные с пожеланиями наследников донора или его супруга, касающимися передачи доли. В таких случаях возможны судебные разбирательства, что усложняет процедуру.
Для самого донора:
- После участия в такой сделке он не сможет воспользоваться льготными кредитами для себя, даже после полного погашения долга.
- Должен выделить долю (обычно не менее 6 кв. м), что ограничит его право передавать или продавать имущество в будущем до окончания кредита.
- На такую долю придется платить налог на имущество на протяжении срока кредита.
- Это имущество может повлиять на его участие в государственных программах или получении пособий.
- Донор отвечает по обязательствам по кредиту так же, как и основной заемщик, поскольку является солидарным должником.
Общие комментарии:
Использование доноров в ипотечных сделках требует тщательного подхода и учета всех возможных нюансов. Не все банки готовы работать с подобными схемами, и чаще всего предпочтение отдается родственникам с достойным доходом.
Каждая сторона должна принимать решение самостоятельно, взвесив все преимущества и риски.
Источник: @ipotekahouse