
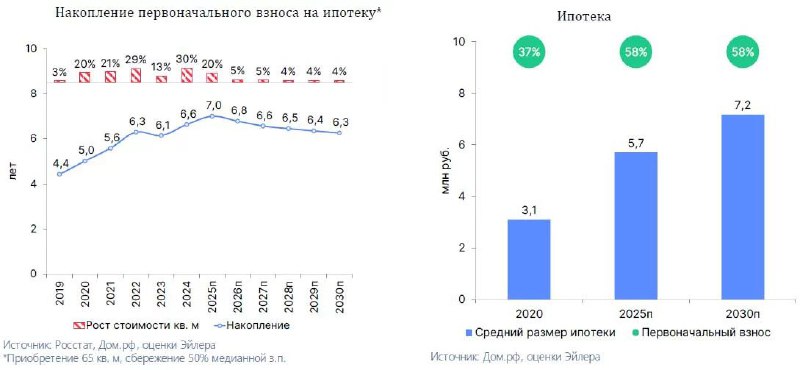
В последние годы наблюдается снижение ежемесячных платежей по ипотечным кредитам, что на первый взгляд указывает на повышение доступности жилья. Однако эксперты указывают, что такое восприятие может быть вводящим в заблуждение.
Давление на изменение доступности также связано с широким внедрением льготных ипотечных программ, что влияет на показатели оценки. В качестве более объективного индикатора эксперты предлагают рассматривать время, необходимое на накопление первоначального взноса.
По результатам 2025 года, средний ежемесячный платеж ипотечных заемщиков составил около 60% от их дохода, тогда как пять лет назад эта доля была примерно 80%. Это говорит о том, что обслуживать кредиты стало легче, однако реальная доступность жилья не увеличилась.
Что касается периода накопления средств на первый взнос, то в 2025 году он достиг 7 лет, что превышает 4,4 года в 2020 году. Этот показатель вырос в 1,6 раза и указывает, что для многих семей процесс становитется все более долгим.
Кроме того, средняя сумма первоначального взноса среди выданных ипотек достигла 58% от стоимости жилья в 2025 году, тогда как в 2020 году этот показатель составлял 37%. Это означает, что многие заемщики вкладывают куда больше стандартных 20%, что увеличивает фактическое время накопления.
При расчете использовались данные семей с детьми, исходя из стоимости жилья в 65 кв.м, что является популярным выбором у данной категории покупателей.
Источник: @novostroyman