
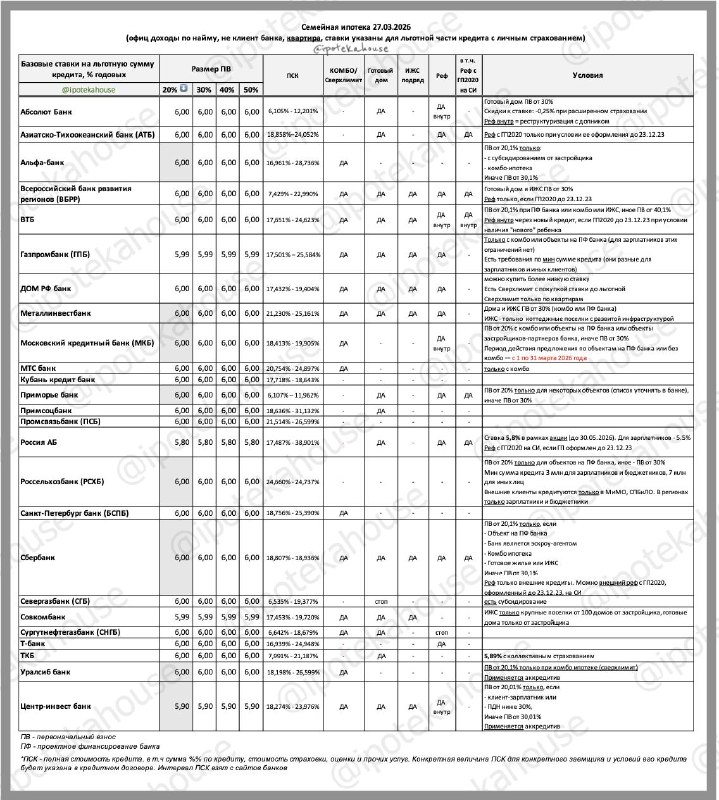
На сегодняшний день, 27 марта 2026 года, условия по семейной ипотеке претерпели изменения. Стоит учитывать, что ставки для заемщиков, ищущих кредит по традиционной схеме с официальным доходом и страхованием, являются ориентировочными и могут варьироваться в зависимости от условий каждого банка. Важно сравнивать состав страховки и её стоимость при выборе.
Обратите внимание: в рамках государственных программ банк может временно приостанавливать прием заявок, поэтому рекомендуется узнавать актуальную ситуацию непосредственно в выбранном финучреждении.
Ключевой аспект — внимательно изучайте условия, указанные в таблицах или документации, особенно разделы, касающиеся требований и обязательных условий.
В настоящее время банкам предпочтительнее проекты с проектным финансированием (ПФ), хотя официальных запретов на другие виды объектов недвижимости зачастую не устанавливается. Рефинансирование кредитов, выданных на строительство индивидуального жилья или покупку вторичного жилья, программой семейной ипотеки не предусматривается.
Также распространяется практика перехода с рассрочки по ДДУ через заключение допсоглашения» — такую возможность предоставляют ряд банков, включая АБ Россия, Альфа-Банк, АТБ, БСПБ, ВБРР, ВТБ, ГПБ, Дом РФ, Металлинвестбанк, МКБ, Уралсиб и Центр-инвест.
На вторичном рынке жилья предоставляются программы с возможностью оформления ипотеки у физических лиц в отдельных городах, среди них — АТБ, БСПБ, ВТБ, ГПБ, Дом РФ и некоторые другие. Для сделок в этом сегменте не требуется обязательное личное страхование, например, в банках Кубань Кредит, СНГБ и Центр-инвест.
Более подробную информацию о текущих условиях и списке городов, где действует программа, можно найти в соответствующих источниках. На 2024-2025 годы актуальна ипотека для семейных пар.
Если вы обнаружили неточности или хотите задать вопрос, можно обратиться по предоставленным контактам. Вся актуальная информация размещена на ресурсах, посвященных ипотеке и ипотечным программам.
Источник: @ipotekahouse