
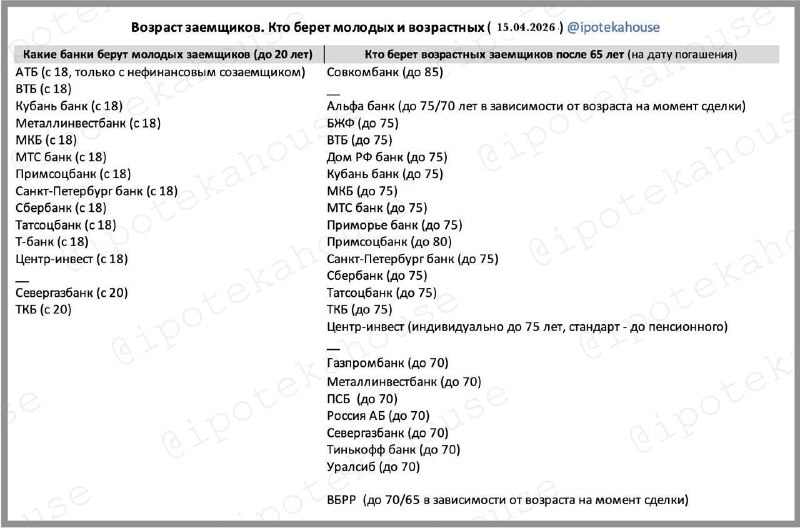
Возраст заемщиков — один из ключевых факторов при оформлении ипотеки. Максимальные и минимальные пределы обычно указаны в требованиях банка, однако в каждом случае решение может зависеть от индивидуальных обстоятельств.
Как меняются условия с возрастом
По мере приближения к пенсионному возрасту банки нередко ужесточают требования к заемщикам. Также нередко действует ограничение: на момент выдачи кредита возраст клиента должен быть ниже установленного порога (например, оформить кредит можно до 75–80 лет, но получить его — при возрасте не более 55–60).
Особенности для заемщиков старшего возраста
1) Срок кредита: срок ипотеки обычно будет короче, чем у более молодых клиентов. Он рассчитывается как разница между текущим возрастом и предельным значением по правилам банка, из-за чего ежемесячный платеж может увеличиваться.
2) Страхование: стоимость полиса жизни и здоровья для людей старше 50–55 лет, как правило, выше. Иногда страховые компании отказывают в оформлении при наличии серьезных заболеваний.
3) Созаемщики: банки часто просят привлечь более молодого созаемщика, например ребенка, чтобы снизить риски и повысить шансы на получение кредита на приемлемых условиях.
Возможны нюансы
Условия могут отличаться в зависимости от конкретной ипотечной программы, включая варианты с господдержкой.
Источник: @ipotekahouse