
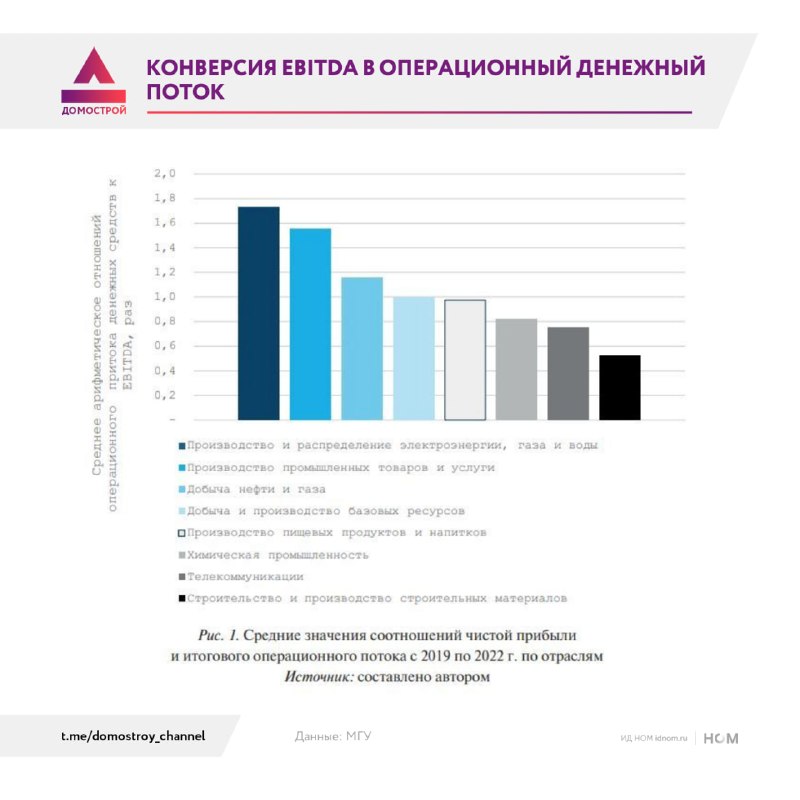
Стройка показывает EBITDA, но превращать ее в реальные деньги удается заметно хуже, чем в других отраслях. Это видно в материалах исследования МГУ: сравнивают операционный денежный поток и EBITDA по отраслям за 2019–2022 годы, а также оценивают устойчивость соотношения.
Если показатель близок к единице, EBITDA подтверждается деньгами. При значении выше — операционного кэша больше, чем EBITDA. Если ниже единицы — прибыль по EBITDA есть, но в денежный поток она переходит хуже.
В цифрах картина для строительства неблагоприятная: у электроэнергетики около 1,7, у промышленности 1,5, у нефти и газа 1,1, у пищевой отрасли около 1. Затем начинается снижение: химия примерно 0,8, телеком около 0,7, а стройка и стройматериалы — около 0,5. То есть на 1 рубль EBITDA приходится примерно 0,5 рубля операционного денежного потока.
Причина — модель работы девелопера: средства “застревают” в незавершенном строительстве, земле, в цепочке подрядчиков и дебиторской задолженности. Цикл длинный, поэтому касса приходит позже, чем отражается прибыль в отчетности. В промышленности или энергетике оборот быстрее, поэтому коэффициенты выше.
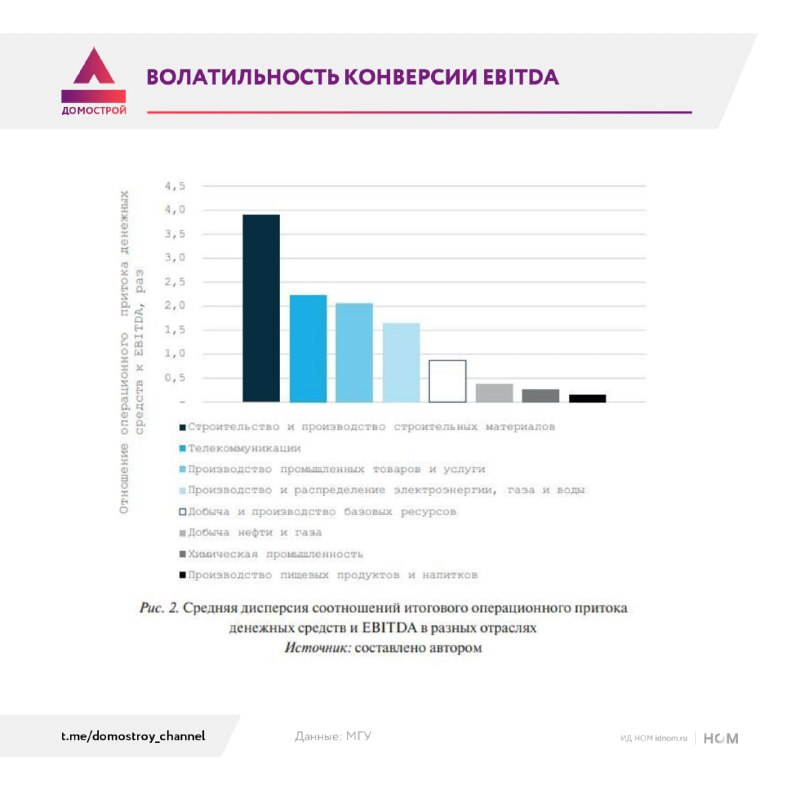
Второй вывод усиливает проблему: анализ дисперсии показывает, что соотношение операционного потока и EBITDA в стройке максимально нестабильно. Если у телекомов показатель около 2,3, у промышленности примерно 2, у энергетики 1,6, то у пищевой отрасли около 0,2, а в строительстве — порядка 4. Это означает: деньги могут появляться, но так же резко исчезать.
Итог — двойной удар: EBITDA хуже конвертируется в кэш, а сам кэш при этом ведет себя непредсказуемо. Отсюда высокий долг, зависимость от банков, чувствительность к спросу и регулярные кассовые разрывы: в стройке обязательства часто наступают раньше, чем денежный поток.
Источник: @domostroy_channel