
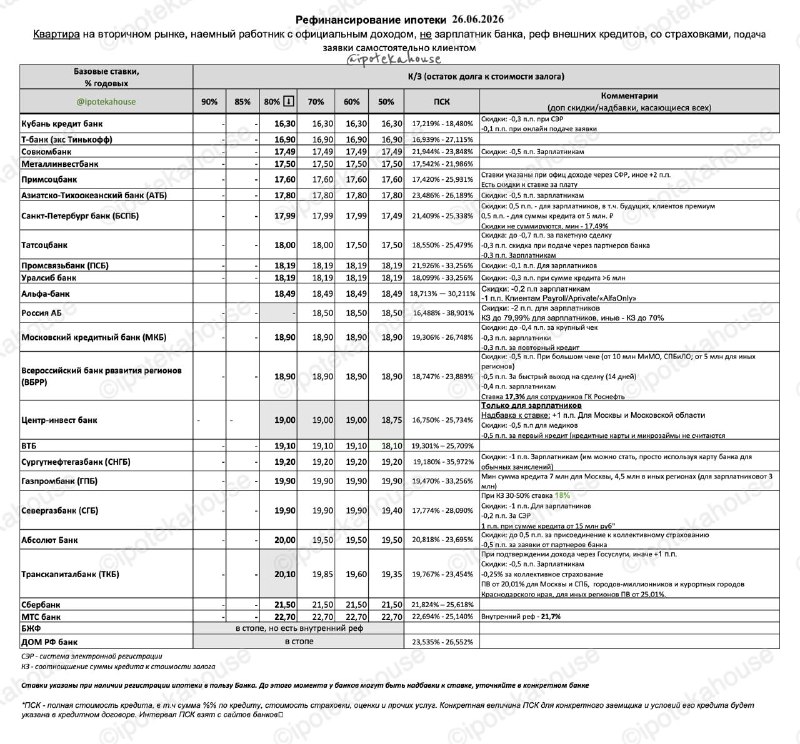
Рефинансирование ипотеки — актуальная тема для тех, кто рассматривает варианты для квартиры на вторичном рынке. Текущие ориентиры по ставкам приведены по сценариям для клиентов с доходами «с улицы» и с учётом страховок по требованию банков (актуально на 26.06.2026).
Важно понимать: банки всё чаще применяют индивидуальный подход и формируют ставку в зависимости от полного портрета клиента. В приведённых значениях обычно нет опции «с доплатой», поэтому ставка может быть чуть выше, чем при других условиях. Часто есть скидки для зарплатных клиентов, иногда — даже для тех, кто планирует ими стать.
Следите за пороговыми параметрами: значение КЗ (остаток долга к цене объекта) может быть «на границе». Если чуть погасить долг до сделки, вы можете попасть в другую категорию и получить другую ставку. Аналогично влияет и сумма кредита — стоит учитывать это ещё на этапе подачи заявки.
Ставка всегда зависит от страхования жизни. При этом состав страховки в банках разный, поэтому нужно сравнивать условия по конкретным продуктам.
Считать нужно не только ставку: при рефинансировании оцените также страховку и прочие расходы, включая возможную повышенную ставку на время перезалога. Итоговая выгода определяется комплексно.
Какие банки рефинансируют свои ипотечные кредиты: ВТБ, ДОМ РФ банк, Металлинвестбанк, МТС банк (внутренний рефинанс только с доп суммой), ТКБ, Центр-инвест. Почти всегда есть нюансы.
Рефинансирование «на реф»: Альфа, АТБ, БСПБ, ВТБ, ГПБ, ПСБ, Сбербанк, ТКБ, Уралсиб.
Рефинансирование «на покупку дома»: АТБ, БСПБ, ВБРР, ВТБ, ГПБ, Кубань кредит, Металлинвестбанк, МКБ, МТС, Примсоцбанк, Сбер, Татсоцбанк, ТКБ.
Примечание: по каждому банку и сценарию могут быть отдельные условия.
Источник: @ipotekahouse