
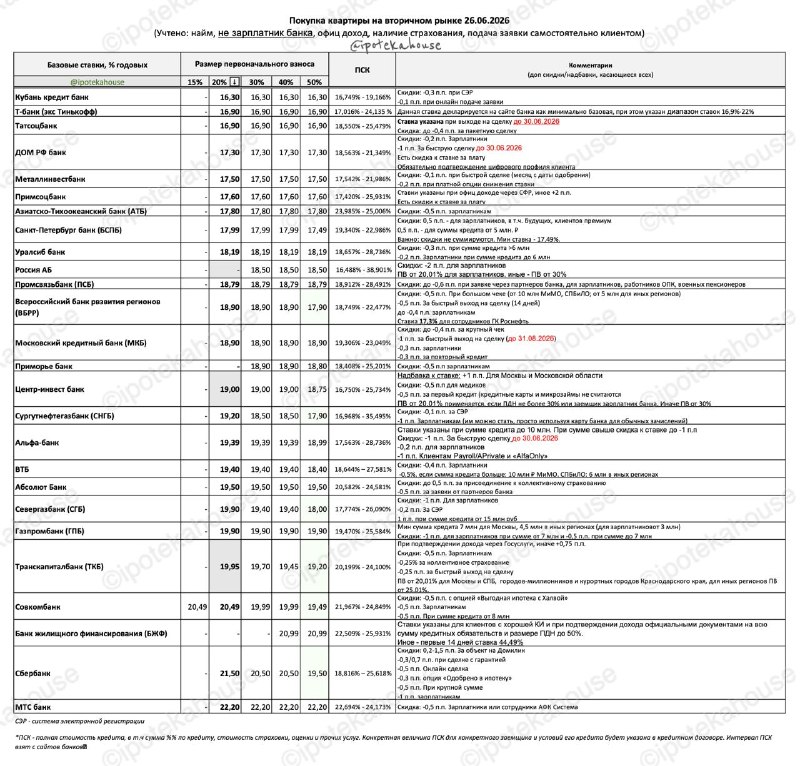
Покупка квартиры на вторичном рынке в ипотеку — это покупка, где важно понимать, как формируются ставки. Ставки, указанные в таблице, приведены для ориентира и сравнения: они подходят для «белых» клиентов с подтвержденным доходом и страхованием, которое обычно требуется банками.
При этом банки все чаще применяют индивидуальный подход к ставке в зависимости от профиля клиента. Даже хороший заемщик может получить более высокую ставку, чем ожидает, поэтому ориентироваться только на цифру в таблице недостаточно.
Обязательно учитывайте условия: у зарплатников часто бывают отдельные скидки, включая варианты для будущих зарплатных клиентов или для тех, кто пользуется картой банка. Также ставка может быть ниже при расширенной страховке или при подаче заявки через партнерские каналы некоторых банков.
Смотрите на детали: обращайте внимание на нюансы в колонке «комментарии». В некоторых случаях показатели ПВ или сумма кредита находятся на границе категорий: чуть больше первоначального взноса или кредитной суммы — и вы переходите в другой сегмент с другой ставкой.
Сравнивайте не только ставку. Табличные значения зависят от наличия страхования жизни и набора страховок, который в разных банках отличается. Поэтому расходы тоже будут разными: выбирайте банк с учетом полной стоимости кредита именно для вашей ситуации.
Проверяйте допрасходы и полную стоимость: страховки, связанные платежи и итоговые условия по вашему конкретному договору. Кроме того, банк может перестать принимать заявки по любой программе без официального объявления — этот момент лучше уточнить напрямую.
Выкуп последней доли при залоге всей квартиры (перечень банков): Абсолют, АТБ, БСПБ, ГПБ, МКБ, МТС банк, Сбер, СГБ, Совкомбанк, Примсоцбанк, ПСБ, Татсоцбанк, ТКБ, Уралсиб, Центр-инвест.
Источник: @ipotekahouse