
Имущество супругов в РФ регулируется Гражданским и Семейным кодексом. В зависимости от обстоятельств приобретения и условий брачного договора оно может быть личной собственностью, общей совместной или общей долевой.
Личная собственность — это то, что принадлежало супругу до брака, а также полученное в браке в дар или по наследству, либо иным образом на безвозмездной основе.
Если брачный договор не заключен, то приобретенное в браке считается общей совместной собственностью. Владение, пользование и распоряжение общим имуществом обычно осуществляется по взаимному согласию супругов.
Брачный договор может изменить правила: он определяет имущественные права и обязанности супругов в браке и (или) при разводе, что может привести к режиму общей долевой собственности.
Когда недвижимость приобретается в ипотечной сделке, если клиент состоит в браке, возможны три основных сценария участия супругов:
1) оба супруга становятся заемщиками и собственниками недвижимости (форма собственности может быть совместной или долевой в зависимости от оформляемых условий);
2) титульным собственником и залогодателем становится один супруг, а второй дает нотариальное согласие на ипотеку; при этом собственность по общему правилу считается общей совместной. Второй супруг может быть также созаемщиком, например для подтверждения дохода;
3) заключается брачный договор, и единоличным собственником становится один из супругов, а второй может не участвовать в сделке и не быть собственником.
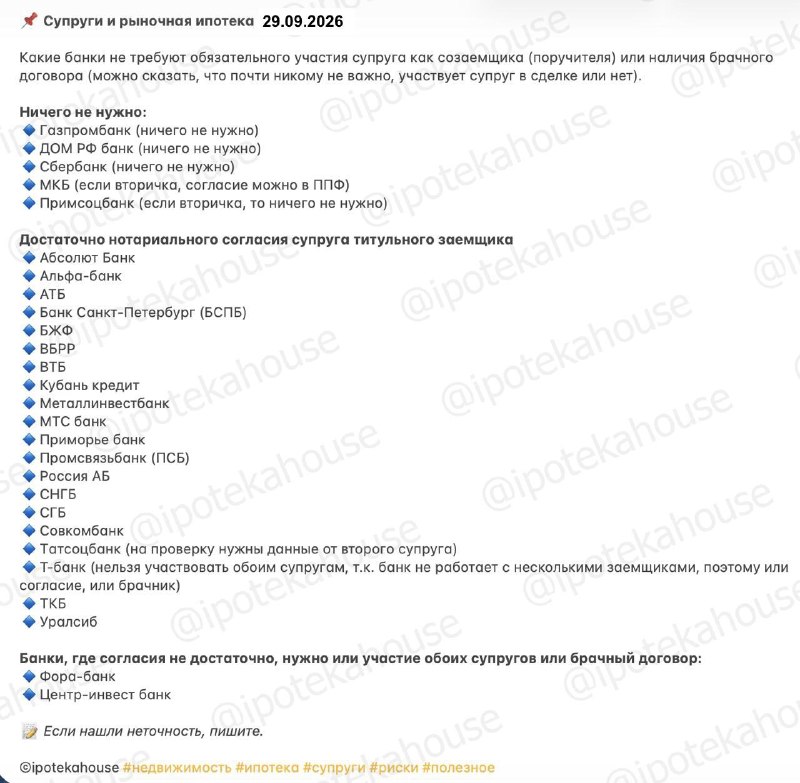
На практике выбор варианта зависит не только от супругов: банк может устанавливать требования, а программы ипотеки — например, некоторые форматы предполагают участие обоих супругов, а отдельные случаи могут исключать участие супруга-иностранца.
Примечание: в тексте упоминается, что детальные подходы банков к таким ситуациям приведены в таблице.
Источник: @ipotekahouse