
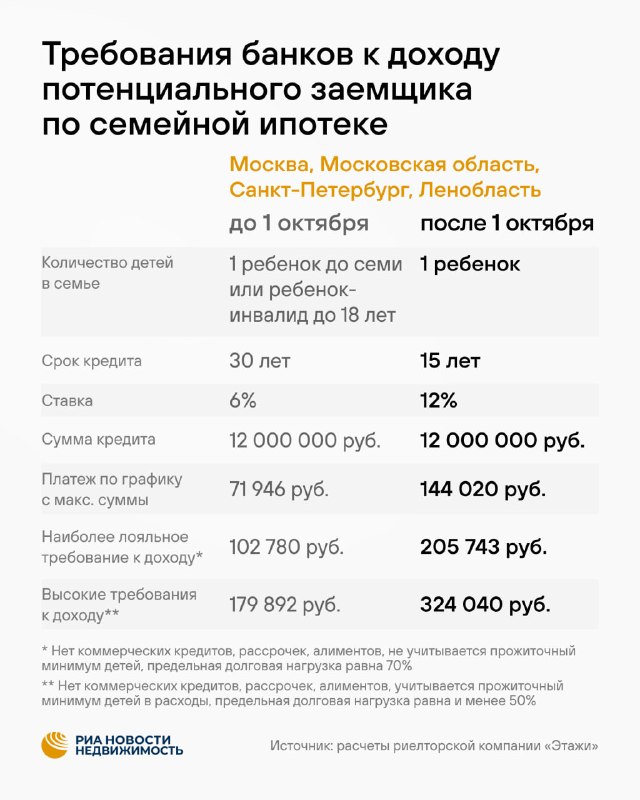
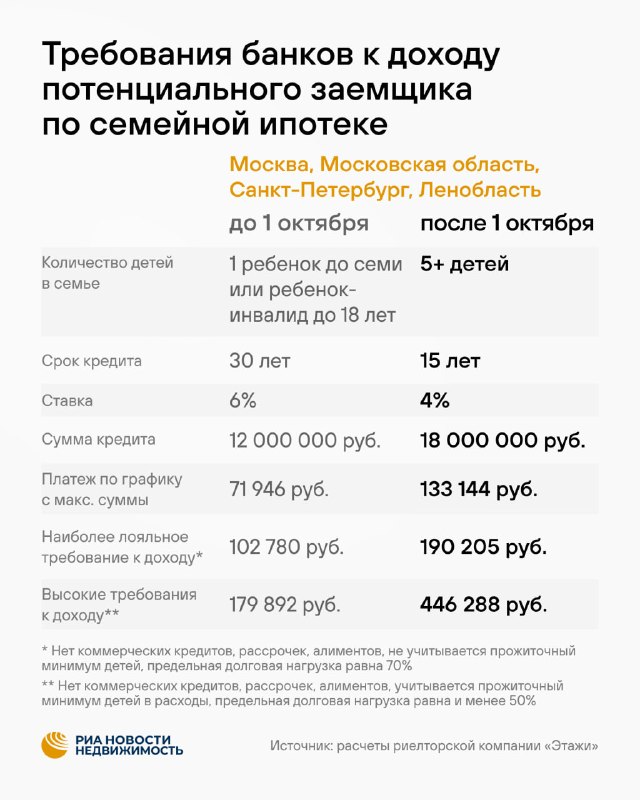
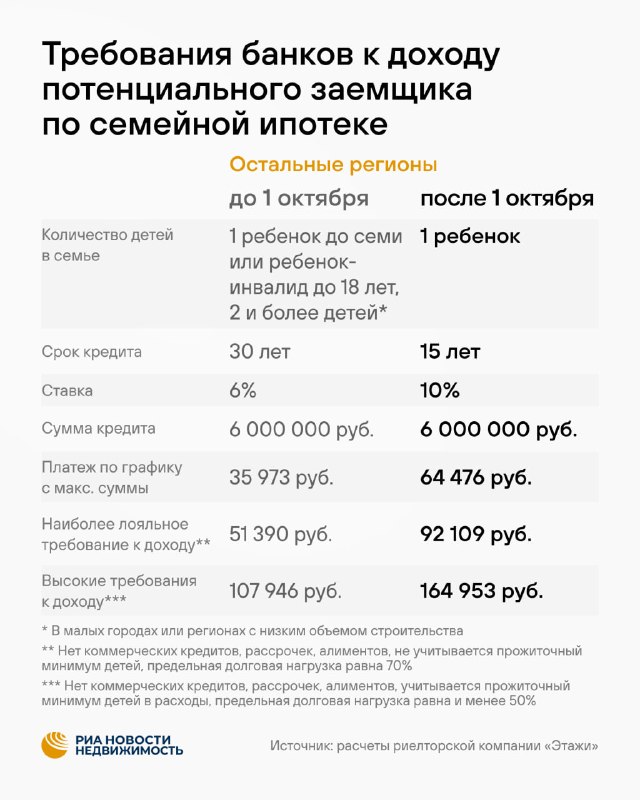
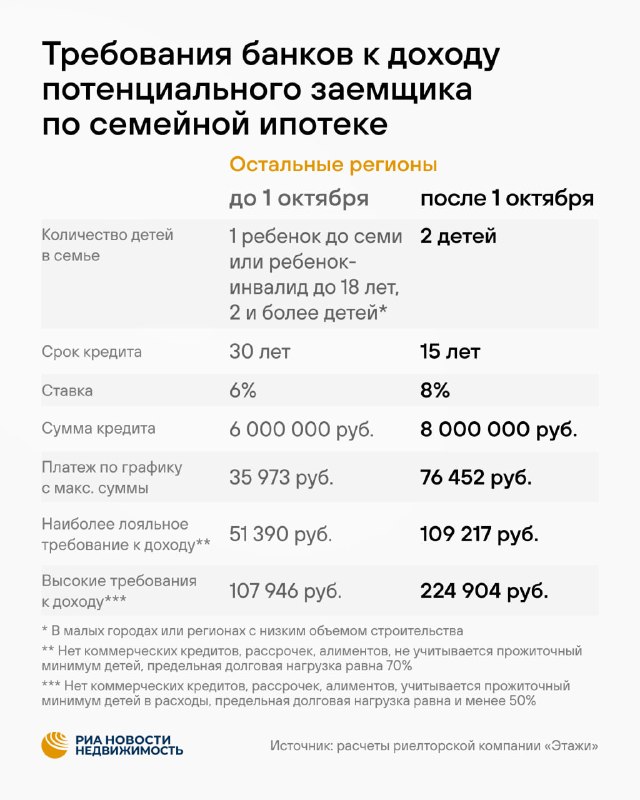
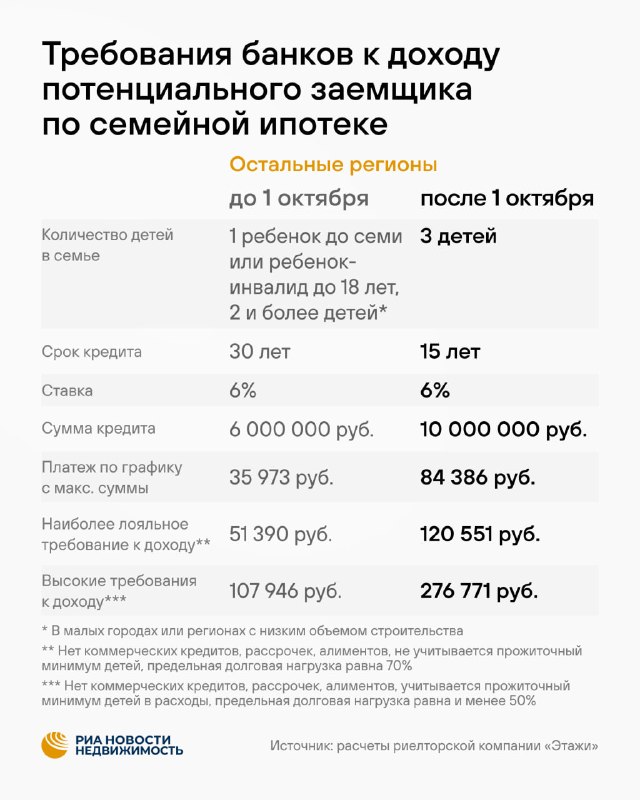
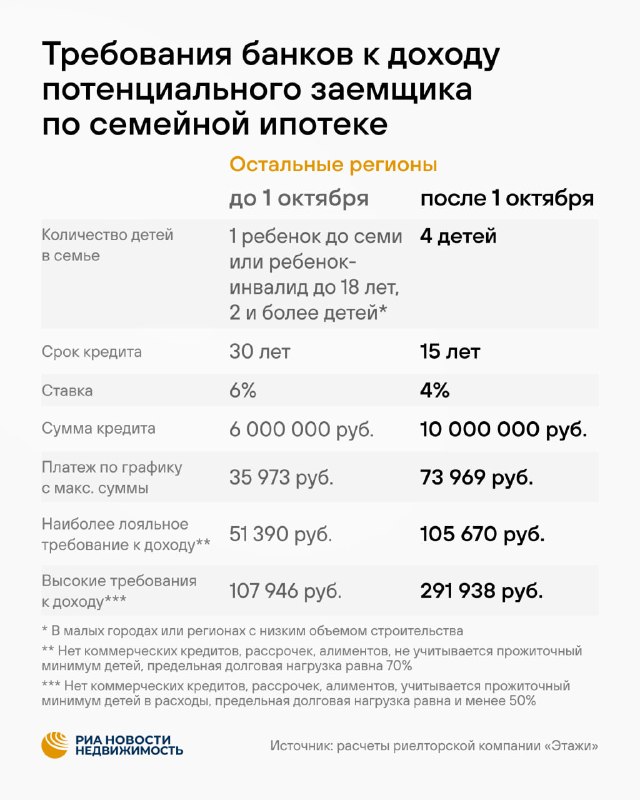
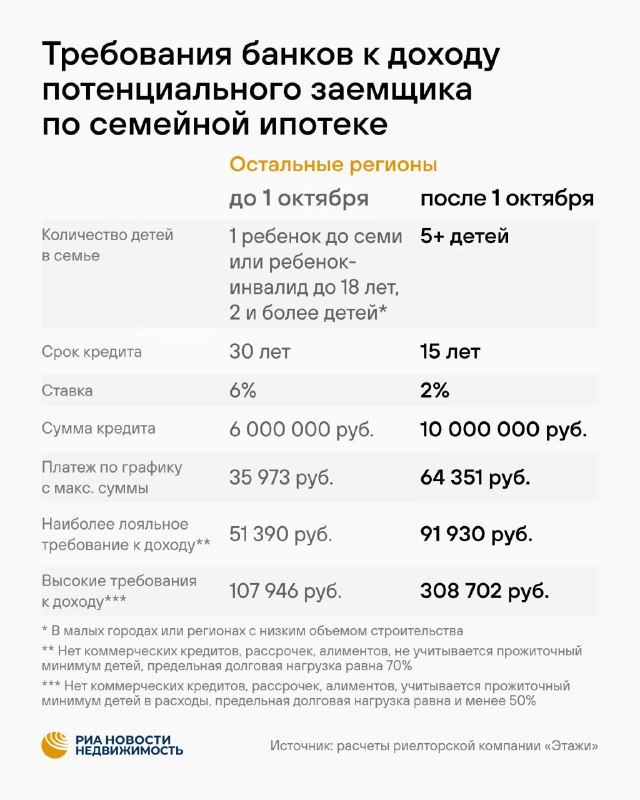
После изменений условий семейной ипотеки, инициированных Минфином РФ, компания «Этажи» посчитала, сколько должен зарабатывать заемщик с семьей и одним ребенком, чтобы банк одобрил кредит. Минимальные требования зависят от региона и от того, как именно банк оценивает долговую нагрузку и расходы на прожиточный минимум детей.
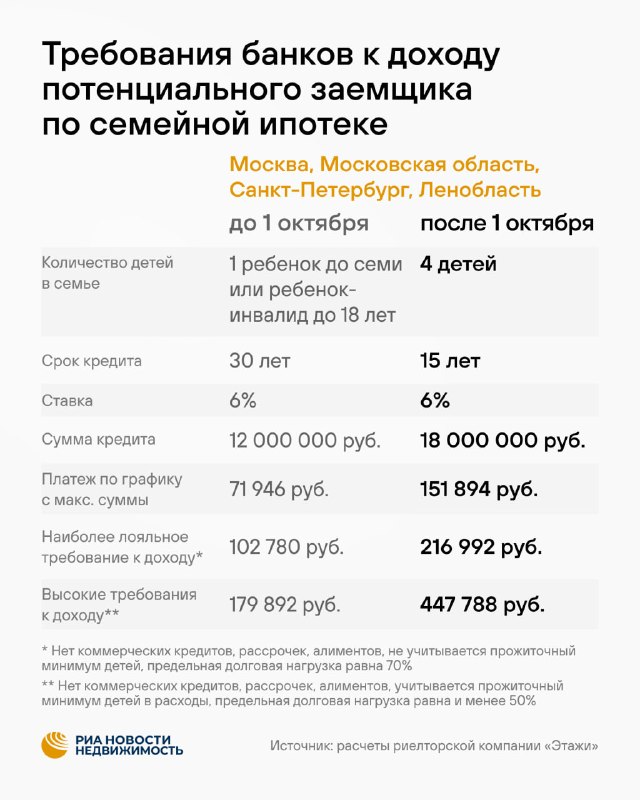
С 1 октября 2026 года ставка по программе стала дифференцированной: для Москвы, Санкт-Петербурга, Московской и Ленинградской областей предусмотрен диапазон от 4% до 12%, а для остальных регионов — от 2% до 10%. Самая низкая ставка установлена для семей с пятью и более детьми, где хотя бы один ребенок не достиг семи лет на момент заключения договора.
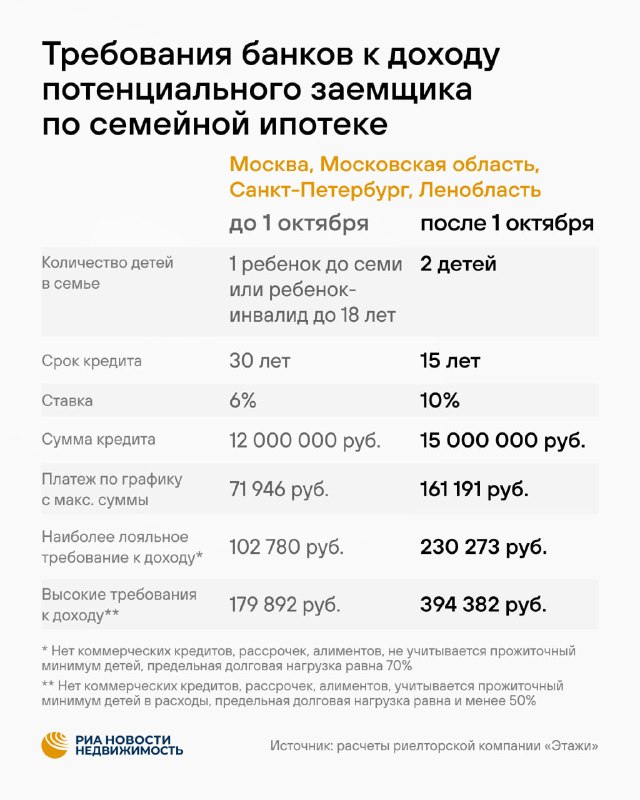
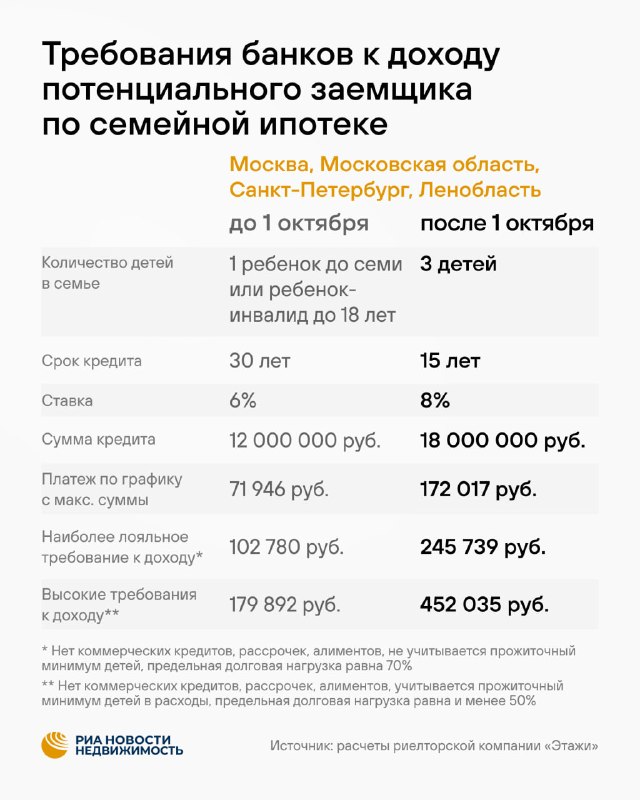
Также скорректированы максимальные суммы кредита: в столичных регионах для семей с тремя и более детьми лимит повышен до 18 млн рублей (для трех+), для двух — до 15 млн, а для одного ребенка оставлен на уровне 12 млн. В остальных субъектах лимиты составляют 10 млн, 8 млн и 6 млн соответственно.
По расчетам «Этажей», при более лояльном подходе банков заемщик с одним ребенком в регионах должен получать от 92,1 тысячи рублей в месяц, а в Москве, Подмосковье, Петербурге и Ленобласти — от 206 тысяч рублей. Для столичных агломераций рост минимального требуемого дохода по сравнению с прежними правилами может составлять около двукратной величины.
При более строгих требованиях банков, когда учитываются прожиточный минимум заемщика и детей в расходах, стартовые доходы заметно выше: для семьи с одним ребенком в столичных субъектах — от 324 тысяч рублей, в остальных регионах — от 165 тысяч рублей.
Как отмечает замруководителя ипотечного департамента «Этажей» Татьяна Решетникова, различия в методиках оценки доходов и долговой нагрузки у разных банков существенно влияют на шанс одобрения заявки.
Источник: @ria_realty