
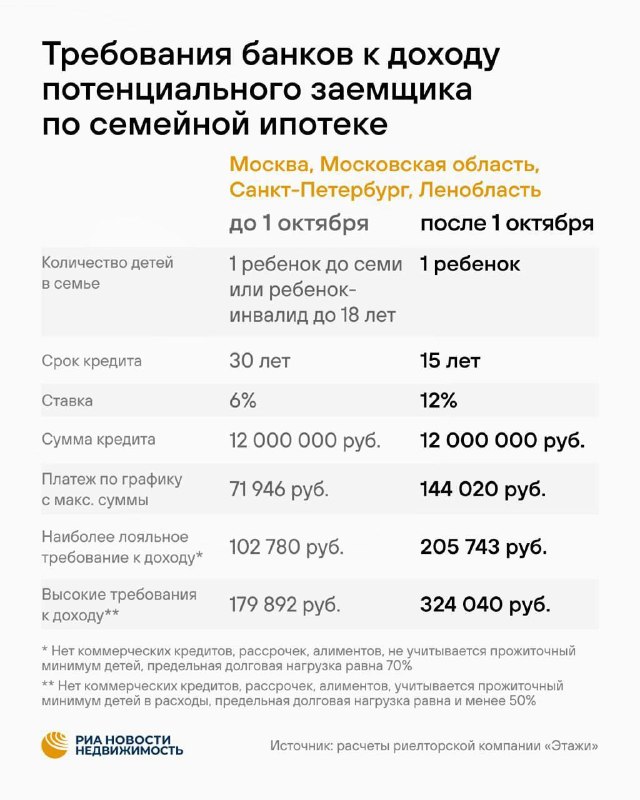
Семейная ипотека становится менее доступной: после изменений с 1 октября для семьи с одним ребёнком требуемый уровень дохода заметно увеличился.
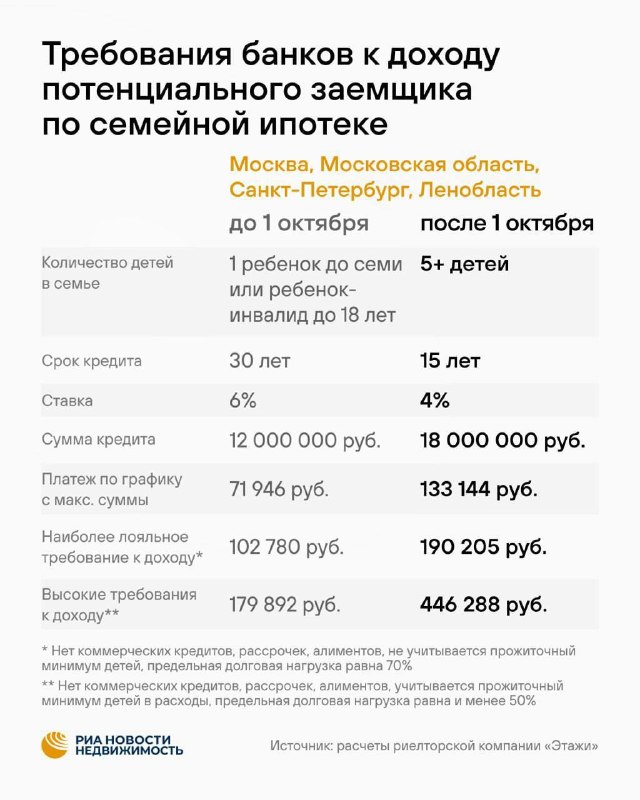
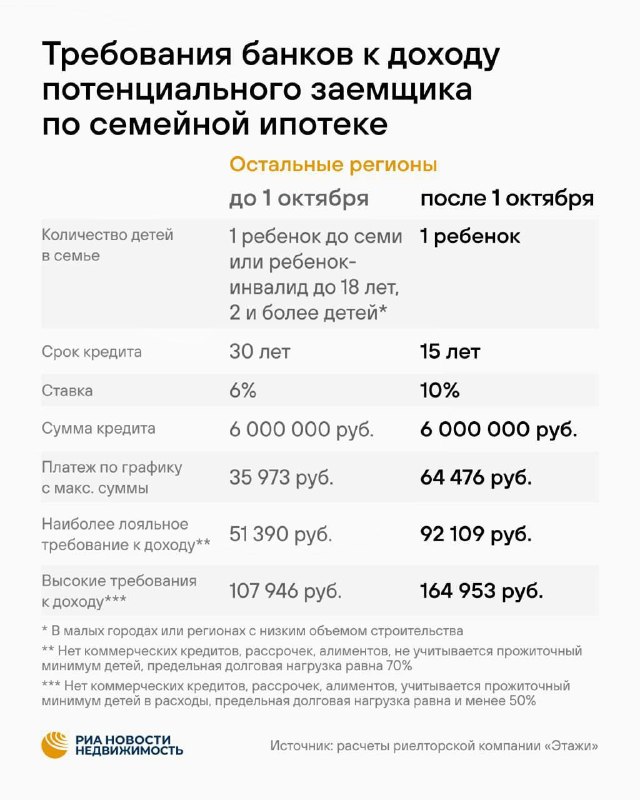
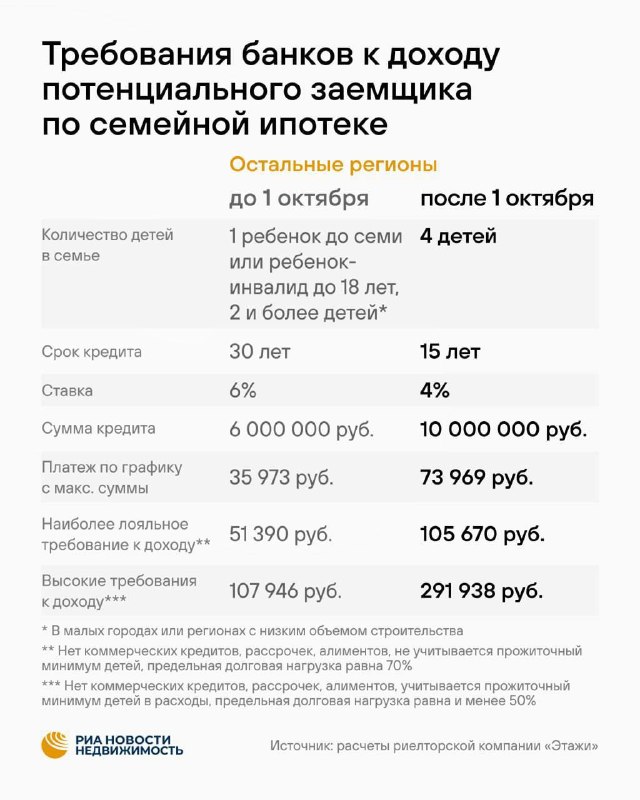
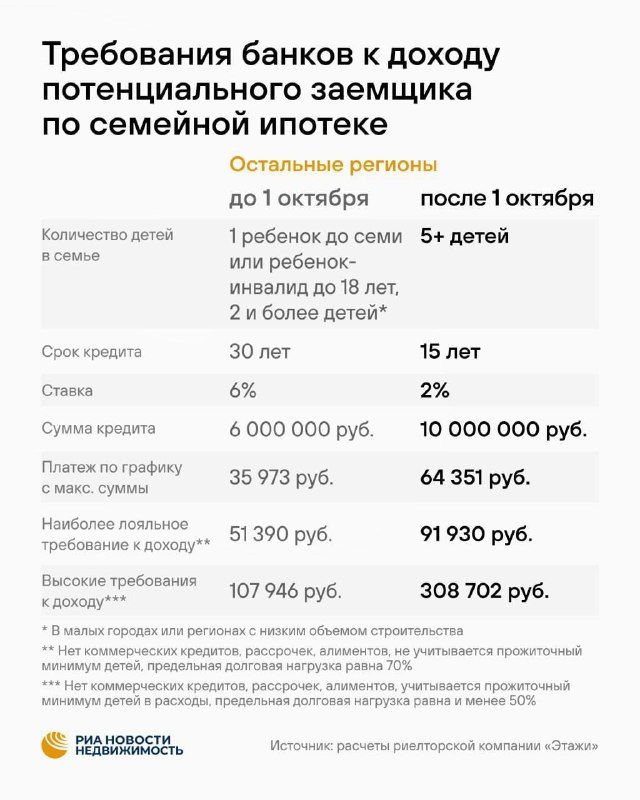
Теперь семье нужно зарабатывать от 92,1 тыс. рублей в регионах и от 205,7 тыс. в Москве, Подмосковье, Петербурге и Ленобласти. По сравнению с прежними условиями требования выросли на 79% и примерно вдвое соответственно.
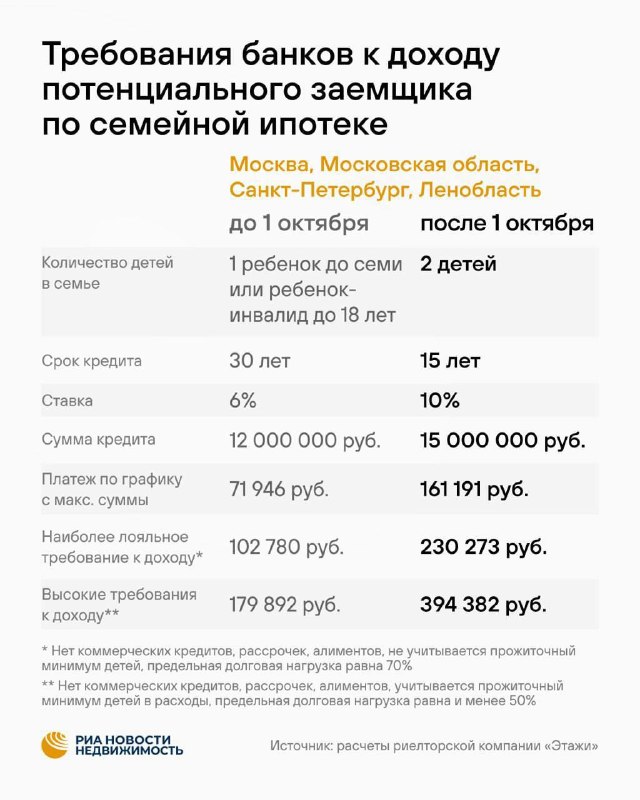
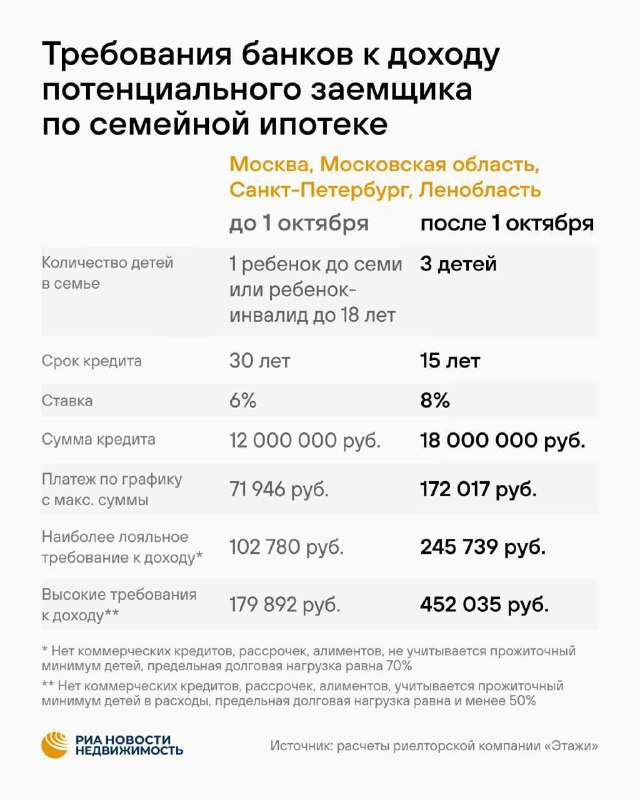
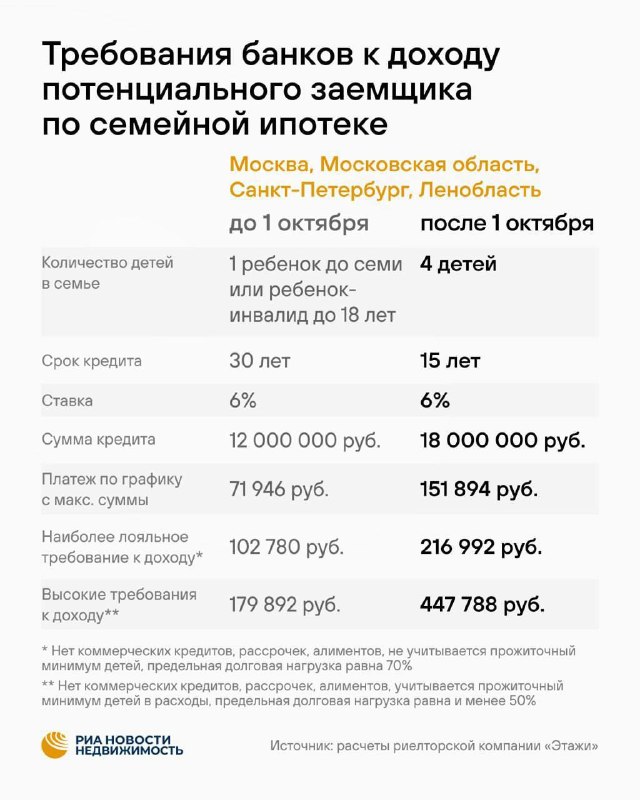
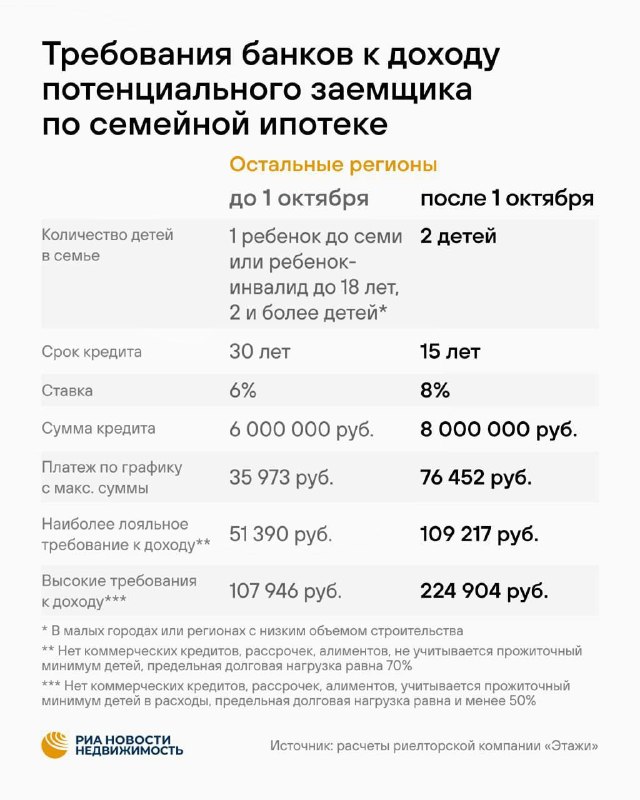
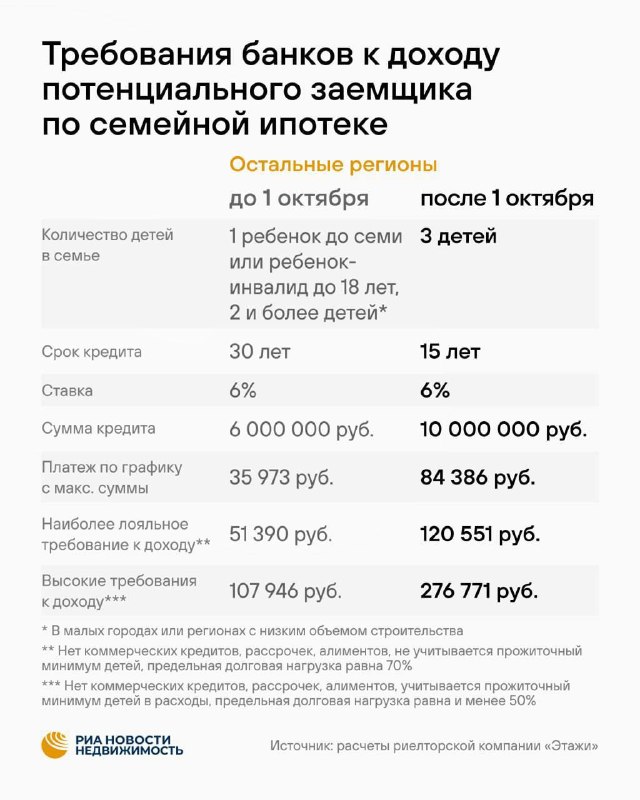
Ставка по программе зависит от числа детей и варьируется в пределах 2–10% для регионов и 4–12% для столичных субъектов. Максимальные суммы кредита тоже различаются: для семьи с одним ребёнком — до 6 млн в регионах и 12 млн в столичных — при двух детях до 8 млн и 15 млн, а для трёх и более — до 10 млн и 18 млн.
При этом даже на «самых лояльных» условиях кредиторы смотрят на долговую нагрузку и учитывают прожиточный минимум семьи. Если банк допускает нагрузку не выше 50%, то для столичных регионов потребуется доход от 324 тыс. рублей в месяц, а для остальных — от 165 тыс.
Оценка доходов у банков различается: некоторые допускают долговую нагрузку до 70%, а иногда и до 85%. Примерно в 60% случаев кредиторы готовы учитывать не только официальную зарплату, но и дополнительные поступления. В итоге льготная ипотека остаётся доступной, но решающим фактором становится то, как банк оценит ваш доход.
Источник: @nedvizha