
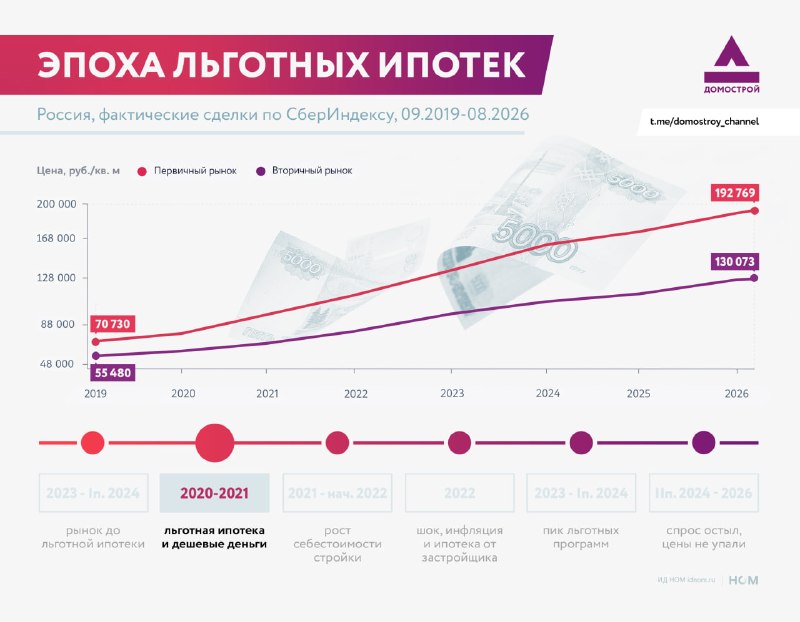
Весной 2020 года в России запустили льготную ипотеку на новостройки под 6,5%, а затем ЦБ продолжил снижать ключевую ставку. В результате программа быстро стала массовой.
К концу года по ней выдали более 340 тыс. кредитов на сумму свыше 1 трлн рублей. В отдельные месяцы льготные программы занимали более 40% всех ипотечных выдач.
Дешевый кредит резко повысил спрос на жилье. На рынок начали выходить не только те, кому квартира нужна была прямо сейчас, но и покупатели, планировавшие улучшение условий позже или рассматривавшие недвижимость как инвестицию. При этом из-за ограниченных сроков действия льгот многие решения принимались ускоренно.
Проблема в том, что предложение не успевало за спросом: новый дом невозможно вывести на рынок за считанные месяцы, тогда как доступ к льготной ипотеке появлялся быстро. ЦБ подчеркивал, что дальнейшая динамика будет зависеть от того, сможет ли строительная отрасль нарастить ввод жилья.
Параллельно ускорялся рост цен. В первом квартале 2021 года на первичном рынке жилье подорожало на 17,6% год к году, на вторичном — на 13,6%. Доходы населения росли медленнее, чем стоимость квартир.
Так сформировалась логика, при которой снижение ставки повышало число покупателей, спрос увеличивался быстрее предложения, а квартиры дорожали. Основное противоречие льготной ипотеки в том, что выгода от более дешевого кредита со временем частично компенсировалась ростом цен. ЦБ предупреждал, что подорожание жилья может нивелировать эффект от снижения ипотечных ставок.
Дальше к спросу, разогретому ипотекой, добавились новые факторы: начали расти издержки застройщиков и дорожали стройматериалы — об этом речь пойдет далее.
Источник: @domostroy_channel