
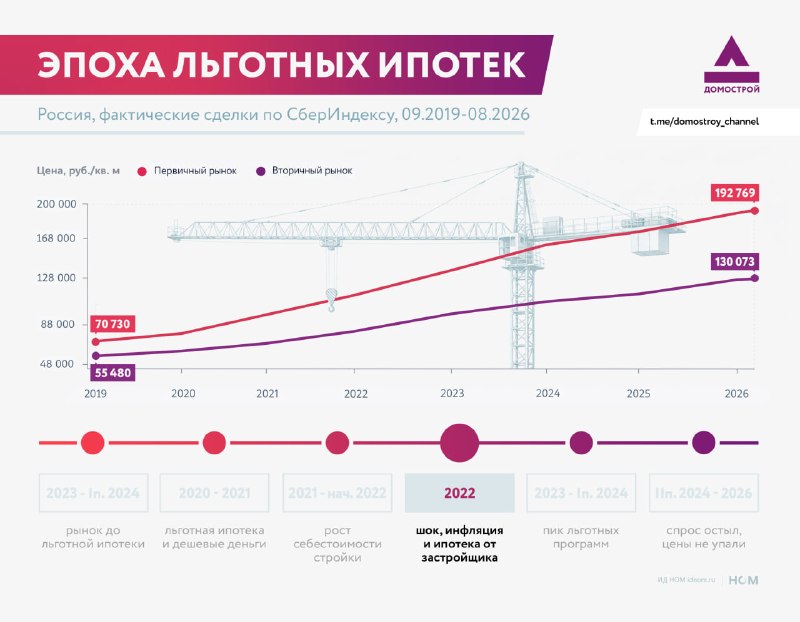
2022 год стал переломным для рынка жилья: на фоне санкций для экономики резко ухудшились условия, а финансовые параметры быстро поменялись.
В конце февраля ЦБ поднял ключевую ставку с 9,5% до 20%. В результате рыночные кредиты, включая ипотеку, ощутимо подорожали, а инфляция дала сильный скачок.
В апреле годовая инфляция достигла 17,8% — максимумов с начала 2002 года. Росли цены на товары, импорт, оборудование и логистику, перестраивались цепочки поставок.
Застройщикам стало сложнее финансировать стройки: дороже стало привлечение средств, одновременно увеличились затраты на материалы и оборудование, возникали проблемы с поставками. При этом продажи нужно было поддерживать.
На этом фоне банки и девелоперы активнее продвигали «ипотеку от застройщика» с очень низкими ставками — вплоть до 0,01% годовых. Однако «бесплатных» условий не бывает: стоимость субсидирования частично переносилась в цену квартиры.
ЦБ отмечал, что при подобных схемах стоимость жилья могла завышаться до 30%. Так обычная ипотека становилась дороже, а на витрине появлялись кредиты почти под ноль — разницу покрывали через стоимость объекта.
К концу 2022 года ситуация начала стабилизироваться: ключевая ставка снижалась, но рынок уже привык к новой модели поддержки спроса. По итогам года ипотечный портфель банков вырос на 20,4%, что связывали в том числе с государственными льготными программами и субсидированными решениями от застройщиков.
В 2022-м к росту цен добавился еще один механизм: покупателю фактически продавали не только квартиру, но и низкую ставку, значительная часть стоимости которой была «зашита» в цену жилья. При этом пик льготного рынка оказался впереди — в 2023 доля господдержки стала особенно высокой.
Источник: @domostroy_channel