
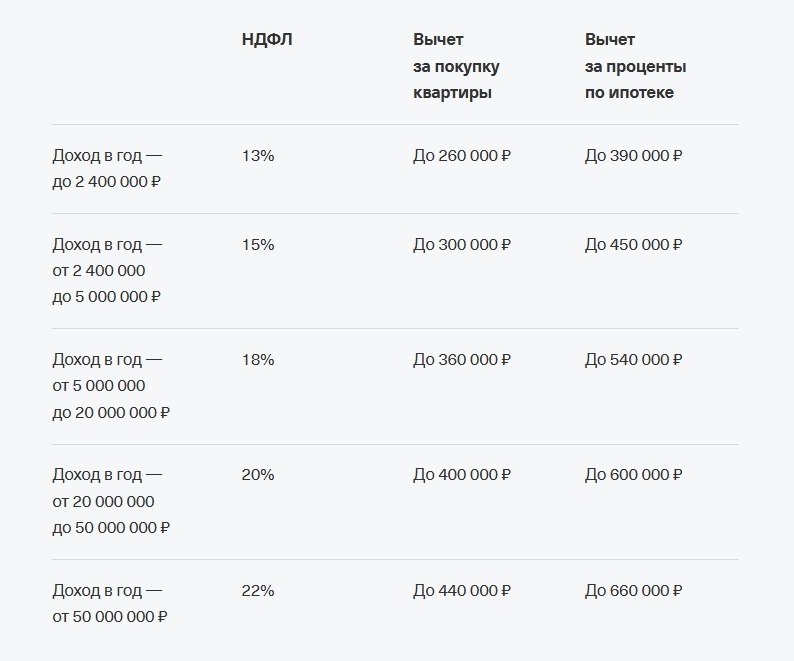
С 2025 года в России действует новая прогрессивная шкала НДФЛ (ставка может доходить до 22% и выше). На практике это стало выгодно ипотечным заёмщикам с высокими доходами — имущественные вычеты теперь рассчитываются по той ставке, которую человек фактически платит.
Как пояснил депутат Никита Чаплин: раньше вычет по покупке жилья считали по единой ставке 13%, а теперь его пересчитывают по вашей фактической ставке НДФЛ. При этом лимиты расходов остались прежними: 2 млн ₽ на покупку жилья и 3 млн ₽ на проценты по ипотеке.
Из-за изменения подхода максимум возврата вырос: 440 тыс. ₽ вместо 260 тыс. ₽ по вычету с покупки и 660 тыс. ₽ вместо 390 тыс. ₽ по вычету с процентов. В сумме с одной квартиры можно вернуть до 1,1 млн рублей, если ваш доход облагается по ставке 22%.
Важно: чем выше официальный доход и ставка НДФЛ, тем больше выгода. Для тех, кто платит по ставкам 13–15%, суммы будут меньше, но обычно всё равно выше, чем раньше.
Источник: @estate_rus