
Взять ипотеку без официального дохода в 2026 году можно, но одобряют такие заявки не везде: банки осторожно оценивают заемщиков, у которых нет стандартных подтверждений занятости и зарплаты.
Что считается отсутствием официального дохода
Для банка это ситуация, когда клиент не может предоставить справку 2-НДФЛ и подтвердить официальное трудоустройство. При этом деньги могут поступать из других источников: фриланс, аренда, бизнес или регулярные переводы. Важнее бумажных справок становится то, насколько стабильно и откуда формируется платежеспособность. Если дохода вообще нет, шансы на одобрение минимальны.
«По двум документам» — разные трактовки
Под этим термином банки могут понимать разные схемы: у одних это официальные доходы, подтвержденные через Госуслуги, у других — оценка по альтернативным данным и документам, не сводящаяся к стандартным справкам.
Какие документы могут запросить
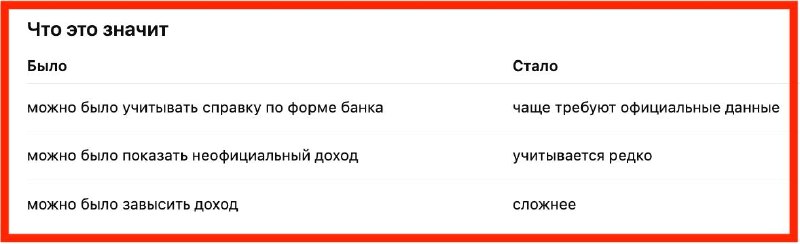
Если официальное подтверждение отсутствует, кредитор иногда рассматривает другие способы доказать доход, например: справку по форме банка, выписку по счету с регулярными поступлениями, договоры ГПХ и фриланс-контракты, а также доход от аренды при наличии договора и движения средств. В идеале подтверждают и налоги с дохода.
Условия ипотеки без официальных доходов
Чаще всего банки просят повышенный первоначальный взнос, а хорошая кредитная история заметно повышает вероятность одобрения.
Почему могут отказать
Отказы чаще возникают при плохой кредитной истории, высокой долговой нагрузке и при полном отсутствии подтверждения источника дохода.
Важный риск: фиктивные документы
Поддельные справки и иные фиктивные подтверждения могут привести к отказу и создать уголовные риски по статье 327 УК РФ (подделка документов).
На что обратить внимание дальше
С 1 июля 2026 года требования банка к подтверждению дохода планируют ужесточить, а с 1 июля 2027 года — учитывать преимущественно официальный доход.
Источник: @estate_rus