
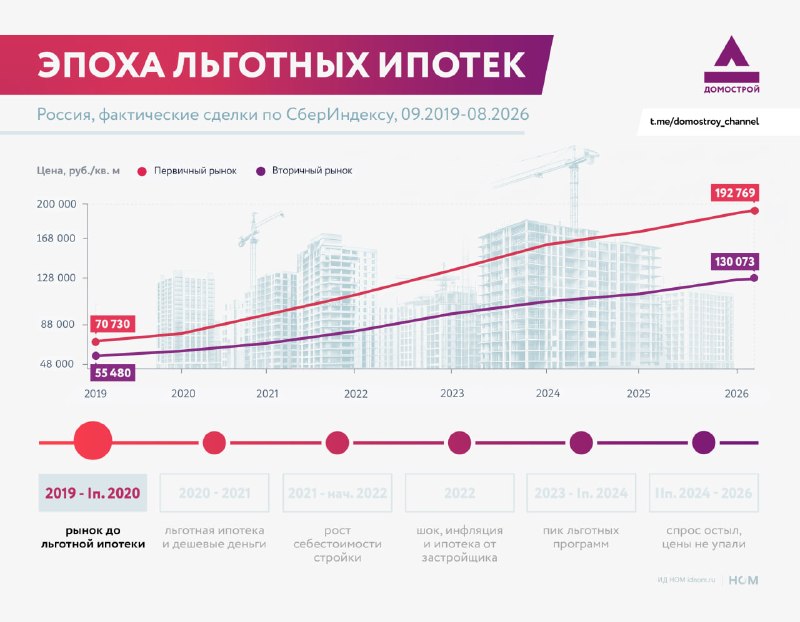
«Домострой» открывает серию о том, чем обернулась для рынка массовая эпоха льготных ипотек — и почему затем заметно выросла стоимость жилья.
Господдержка за несколько лет заметно изменила ситуацию: ставки для покупателей снижались, спрос увеличивался, а вместе с ним росли и цены на квадратный метр.
Точку отсчёта авторы связывают с 2019 годом, когда массовой льготной ипотеки ещё не было. По данным СберИндекса о фактических сделках, в сентябре 2019 года первичный рынок в среднем оценивался в 70,7 тыс. руб. за кв. м, а вторичный — в 55,5 тыс. руб. Первичка была дороже примерно на 27%.
Тогда рынок рос относительно спокойно: ипотека чаще оставалась рыночной, а государственные программы имели адресный характер. Параллельно отрасль переходила на новую схему — с июля 2019 года многие проекты начинали запускаться через эскроу-счета и банковское проектное финансирование.
При этом введение эскроу само по себе не вызвало того ценового скачка, который рынок увидел позднее. Ключевой перелом произошёл весной 2020 года: на фоне пандемии стартовала массовая программа льготной ипотеки на новостройки под 6,5%, а ЦБ приступил к снижению ключевой ставки.
Дальше начался новый этап: дешёвый кредит расширил возможности покупателей, спрос на новостройки быстро вырос, но предложение не успевало за ним. В итоге стоимость квадратного метра резко увеличивалась: с 70,7 тыс. руб. в сентябре 2019 года до 192,8 тыс. руб. к августу 2026 года — рост на 172,5% по данным СберИндекса.
В следующем материале авторы обещают объяснить, как льготная ипотека постепенно превращалась из поддержки покупателей в один из ключевых факторов роста цен на квартиры.
Источник: @domostroy_channel