
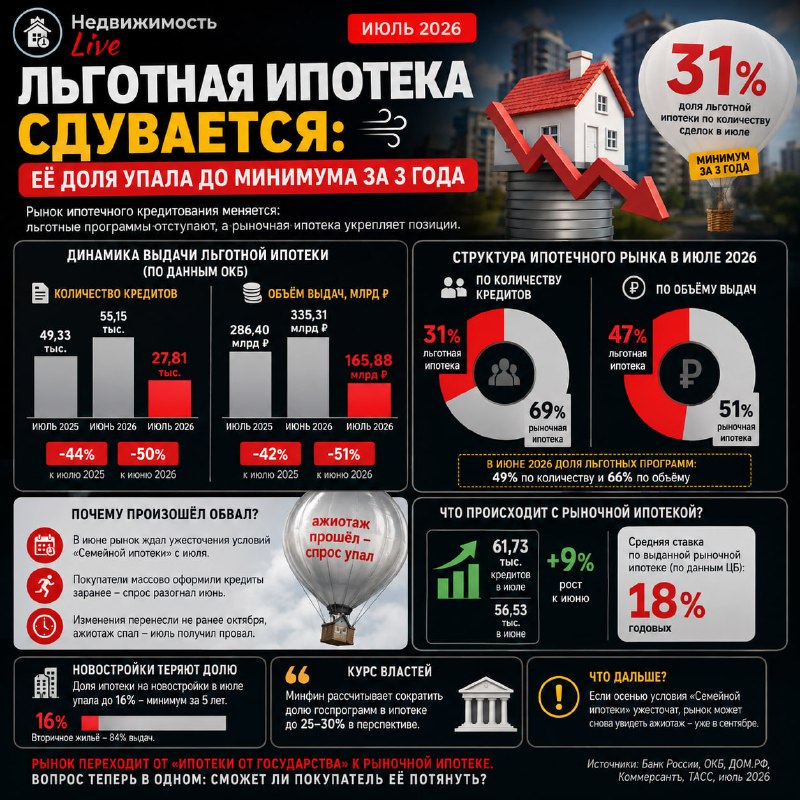
В июле банки выдали россиянам 27,81 тыс. ипотек с господдержкой — это на 50% меньше, чем в июне, и на 44% меньше, чем год назад. В денежном выражении сумма составила 165,88 млрд ₽, что на 51% меньше, чем месяцем ранее.
Ключевой момент: льготные программы впервые за три года перестали доминировать в ипотечном рынке. По количеству сделок 31% приходится на льготные кредиты, а 69% — на рыночные. По объёму денег доли составляют 47% и 51% соответственно.
Ранее ситуация была иной: в июне льготные программы занимали 49% по количеству и 66% по объёму, а год назад — 59% и 78%.
Почему льготная ипотека просела? В июне спрос на «Семейную ипотеку» резко вырос из‑за ожидания ужесточения условий с июля. Однако изменения перенесли, поэтому часть заявок и выдач просто смещалась в июнь, а в июле эффект оказался обратным — выдачи снизились ниже привычного уровня марта–мая.
При этом рыночная ипотека растёт: в июле выдали 61,73 тыс. кредитов против 56,53 тыс. в июне, то есть примерно на 9% больше. Средняя сумма льготного кредита составила 5,96 млн ₽, средний срок — 26 лет 2 месяца, полная стоимость — 14,74%.
Для рынка недвижимости это сигнал о перестройке: чем меньше доля господдержки, тем сильнее застройщики и спрос зависят от покупателей с рыночной ипотекой. Наибольшая чувствительность — у сегмента новостроек, где льготные программы долго были основным источником спроса. При этом власти ранее обозначали курс на снижение доли госпрограмм до 25–30%, но осенью возможны новые изменения — и тогда рынок способен снова пережить ажиотаж.
Итог: ипотека в России постепенно смещается от формата «от государства» к обычной рыночной. Главный вопрос теперь — сможет ли покупатель тянуть более дорогие кредиты.
Источник: @bazaestate