
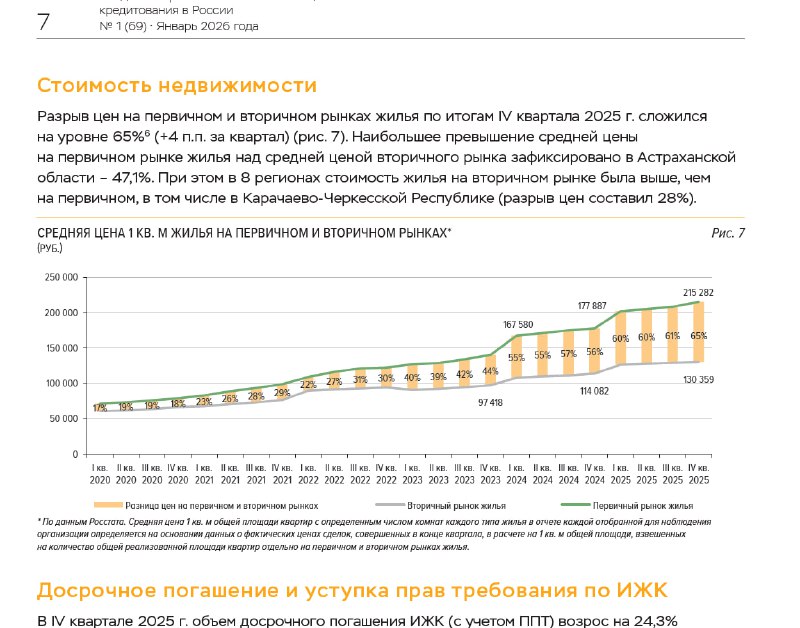
Финансовый регулятор продолжает искажать реальную картину разрыва цен между первичным и вторичным рынком недвижимости. Согласно одному из отчетов, разрыв сейчас достигает максимума за последние три года — 65%. Эта цифра создает иллюзию, что цены на первичку заоблачные, что связано с тем, что на первичный рынок предоставляются льготные ипотечные программы, рассрочки и другие финансовые инструменты, а на вторичный рынок, по мнению некоторых, подобных преимуществ нет. Что же делать в такой ситуации? Ответ очевиден — необходимо ограничить более щедрые условия на первичке, чтобы не допустить роста цен со стороны застройщиков.
Однако основная проблема в том, что сравнение цен на первичное жилье и вторичное некорректно. Первичный рынок представлен ограниченным числом проектов, в то время как вторичный может включать в себя всё — от очень старых домов до элитных особняков, и все эти объекты продаются в одних и тех же условиях. Кроме того, во многих регионах страны первичный рынок практически отсутствует из-за низкой маржинальности и отсутствия новых застройщиков, тогда как вторичный присутствует почти везде. Поэтому в общем случае разрыв цен в районе 65% — это лишь усредненная цифра, и реальный разрыв в более умеренных пределах — около 15–20%.
К тому же, рост цен на готовую недвижимость замедляют банки, которые проводят оценку объектов и зачастую занижают их рыночную стоимость, чтобы снизить сумму кредита. В итоге именно банки формируют потолок для цены вторичного жилья, а не девелоперы или рынок в целом.
Центральный банк не публикует информацию о случаях предоставления государственных субсидий на ипотеку для вторичного жилья через банковские программы, поскольку это может не отражать интересы регулятора. Поэтому стоимость недвижимости и динамика рынка остаются под контролем ЦБ, реализующего свои меры по охлаждению спроса и стабилизации ситуации.
Источник: @propertyinsider