
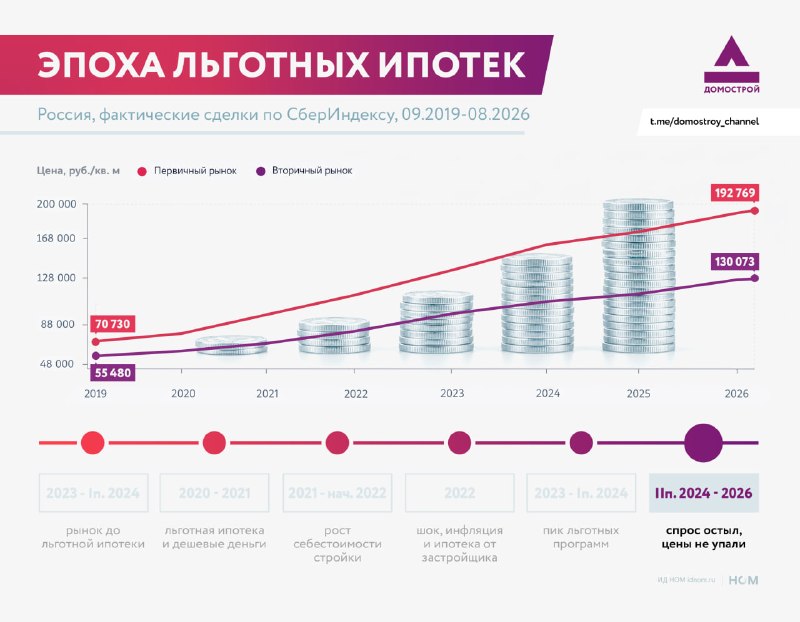
1 июля 2024 года массовая льготная ипотека завершилась, и рынок почти сразу отреагировал резким спадом выдач.
В июле банки выдали ипотечных кредитов на 356 млрд руб., тогда как в июне было 788,5 млрд руб. — снижение примерно на 55%. По программам господдержки объем кредитов рухнул с 681,1 млрд руб. до 184,5 млрд руб. — падение около 73%.
Во второй половине 2024 года спрос продолжал снижаться. По итогам года банки оформили 1,3 млн ипотек на 4,9 трлн руб., что примерно в 1,5 раза меньше рекордного 2023 года. При этом массового удешевления жилья не произошло: ЦБ фиксировал лишь замедление роста цен.
Государство не ушло с ипотечного рынка. Вместо одной масштабной программы ставка постепенно сместилась в сторону адресных льгот. На первый план вышла семейная ипотека, а также продолжили работать IT-, сельская, Дальневосточная и Арктическая ипотека. Для отдельных территорий действует отдельная программа со ставкой до 2% годовых.
Модель стала другой: дешевый кредит больше не выдавали практически всем покупателям новостроек, а направляли конкретным категориям граждан и регионам. Но зависимость рынка от господдержки сохранилась: в декабре 2024 года льготные программы обеспечивали около 80% всех ипотечных выдач, а в декабре 2025-го — около 81%.
Даже спустя более двух лет после закрытия массовой программы господдержка оставалась существенной — к августу она давала 56% объема выдаваемой ипотеки. За месяц по льготным программам выдали 213,6 млрд руб., а по рыночным условиям — 167 млрд руб.. Разница объясняется ставками: в августе средняя рыночная ставка была около 18%, а на новостройки с учетом господдержки — примерно 7,3%.
Итог такой: формально эпоха массовой льготной ипотеки завершилась летом 2024 года, но рынок продолжил жить с высокой ролью государства. Спрос остыл, массовую программу закрыли, цены вниз не пошли, а льготная ипотека превратилась из одной большой инициативы в набор адресных инструментов.
В следующей части планируется подвести итоги всей эпохи: что происходило с ценами на первичном и вторичном рынках, как изменилась доступность жилья и сколько бюджет тратит на субсидирование ипотеки.
Источник: @domostroy_channel