
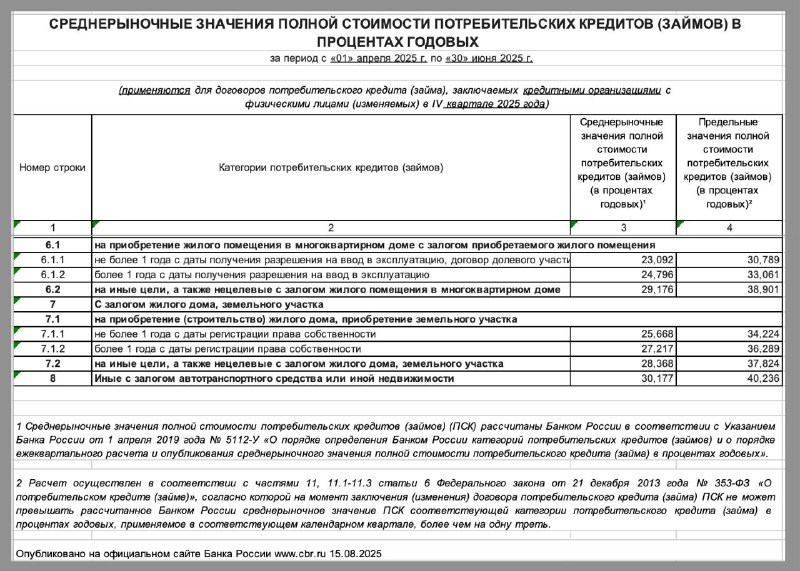
С 2022 года максимально допустимая полная стоимость кредита для ипотечных и иных кредитных договоров с физическими лицами не должна превышать среднерыночный показатель более чем на треть. Центральный банк регулярно публикует квартальные данные о среднем уровне процентов по разным видам кредитов, в том числе по ипотеке.
Недавно опубликованы новые показатели за второй квартал 2025 года, которые станут актуальны для договоров, заключенных в четвертом квартале этого же года.
Напомним, что до апреля текущего года действовал мораторий, при котором банки могли не соблюдать ограничения по максимальной стоимости кредита. После его окончания регулятор вновь приступил к контролю за этим показателем, несмотря на заявления о возможной постоянной отмене подобных ограничений.
Почему важно соблюдать лимит по стоимости кредита:
- Обеспечить, чтобы банки не завышали процентные ставки сверх установленных норм.
- Предотвратить включение в расчет итоговой стоимости дополнительных затрат, таких как страховые взносы и дополнительные услуги.
Что грозит банкам за превышение установленных пределов:
По законодательству Центрального банка, регулятор может принять меры в отношении финансовых организаций за нарушение требований по стоимости кредита. В числе возможных санкций:
- Требование устранить выявленные нарушения.
- Наложение штрафа в размере до 0,1% от уставного капитала.
- Ограничение операций по выдаче потребительских кредитов на срок до шести месяцев.
Полная стоимость кредита включает не только ставки, но и все связанные с заемом платежи, такие как страховые услуги и дополнительные сборы. Подробнее о расчетах содержится в соответствующих источниках.
Источник: @ipotekahouse